CIBIL స్కోర్ను పదేపదే చెక్ చేస్తున్నారా? తగ్గిపోతుందనే భయం ఉందా.. అసలు నిజం ఇదే!
సిబిల్ స్కోర్ పదేపదే చెక్ చేస్తున్నారా? స్కోర్ తగ్గుతుందనే భయం వద్దు. బ్యాంకుల విచారణలు, రుణాలు, క్రెడిట్ కార్డు వినియోగ ప్రభావం తెలుసుకోండి.


CIBIL Score
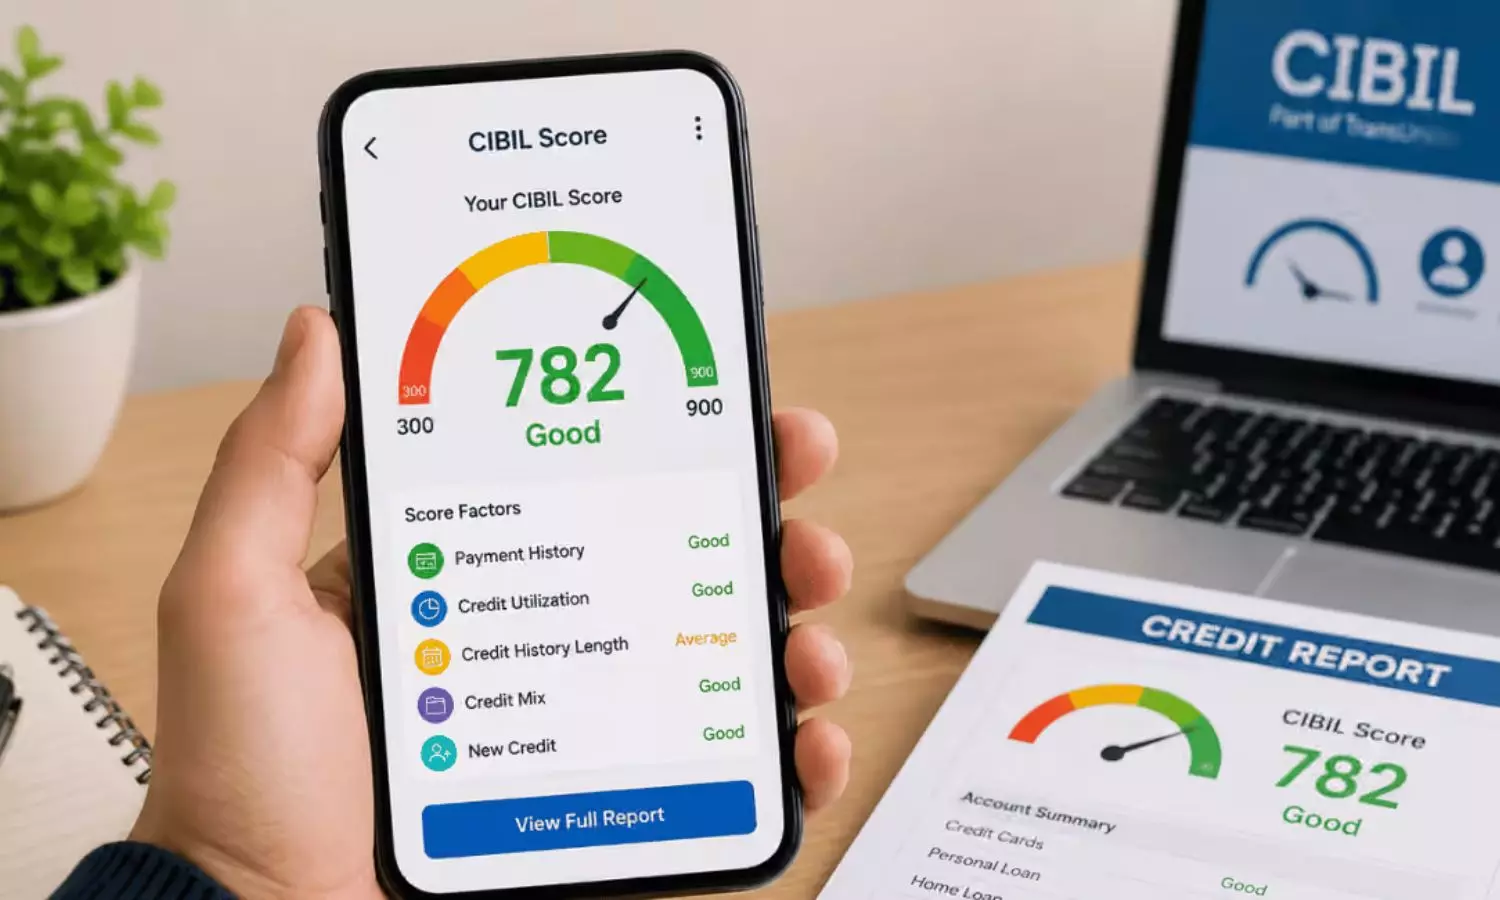
బ్యాంకు నుంచి పర్సనల్ లోన్ తీసుకోవాలన్నా, క్రెడిట్ కార్డు కోసం దరఖాస్తు చేయాలన్నా సిబిల్ స్కోర్ కీలక పాత్ర పోషిస్తుంది. అందుకే చాలామంది తమ క్రెడిట్ స్కోర్ను తరచూ చెక్ చేస్తుంటారు. అయితే, ఇలా పదేపదే సిబిల్ స్కోర్ను పరిశీలిస్తే అది తగ్గిపోతుందని చాలామంది భావిస్తారు. కానీ ఇందులో నిజం లేదని ఆర్థిక నిపుణులు చెబుతున్నారు. సొంతంగా క్రెడిట్ స్కోర్ను చెక్ చేసుకోవడం వల్ల స్కోర్ తగ్గదు. అయితే, బ్యాంకులు రుణ దరఖాస్తుల సమయంలో క్రెడిట్ రిపోర్టును పరిశీలించే విధానం మాత్రం భిన్నంగా ఉంటుంది.
సొంతంగా CIBIL స్కోర్ చెక్ చేస్తే తగ్గుతుందా?
మీరు సొంతంగా సిబిల్ వెబ్సైట్ లేదా అధీకృత ప్లాట్ఫామ్ ద్వారా క్రెడిట్ స్కోర్ను పరిశీలిస్తే దాన్ని సాఫ్ట్ ఎంక్వైరీగా పరిగణిస్తారు. దీనివల్ల మీ క్రెడిట్ స్కోర్పై ఎలాంటి ప్రతికూల ప్రభావం ఉండదు. కాబట్టి మీ ఆర్థిక పరిస్థితిని తెలుసుకోవడానికి ఎప్పటికప్పుడు స్కోర్ను చెక్ చేసుకోవచ్చు.
నిజానికి, క్రమం తప్పకుండా క్రెడిట్ రిపోర్టును పరిశీలించడం వల్ల మీ రుణాలు, క్రెడిట్ కార్డుల చెల్లింపుల వివరాలను తెలుసుకోవచ్చు. అలాగే స్కోర్లో అకస్మాత్తుగా మార్పులు వచ్చినా, రిపోర్టులో ఏవైనా తప్పులు ఉన్నా ముందుగానే గుర్తించే అవకాశం ఉంటుంది.
బ్యాంకులు చెక్ చేస్తే స్కోర్ తగ్గుతుందా?
మీరు కొత్తగా పర్సనల్ లోన్ లేదా క్రెడిట్ కార్డు కోసం దరఖాస్తు చేసినప్పుడు బ్యాంకులు, ఎన్బీఎఫ్సీలు మీ క్రెడిట్ రిపోర్టును పరిశీలిస్తాయి. దీనిని హార్డ్ ఎంక్వైరీ అంటారు. ఇలాంటి విచారణలు మీ క్రెడిట్ స్కోర్పై ప్రభావం చూపే అవకాశం ఉంది.
ఒకటి లేదా రెండు హార్డ్ ఎంక్వైరీల వల్ల సాధారణంగా పెద్దగా ప్రభావం ఉండకపోవచ్చు. అయితే, తక్కువ వ్యవధిలో వరుసగా అనేక రుణాలు లేదా క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేస్తే, మీరు ఎక్కువగా అప్పుల కోసం ప్రయత్నిస్తున్నారనే సంకేతం రుణదాతలకు వెళ్లవచ్చు. దీనివల్ల మీ క్రెడిట్ స్కోర్పై ప్రతికూల ప్రభావం పడే అవకాశం ఉంటుంది.
క్రెడిట్ రిపోర్టును తరచూ ఎందుకు పరిశీలించాలి?
క్రెడిట్ రిపోర్టులో మీరు తీసుకున్న రుణాలు, క్రెడిట్ కార్డులు, ఈఎంఐల చెల్లింపులు, బకాయిలకు సంబంధించిన వివరాలు ఉంటాయి. ఈ వివరాలను ఎప్పటికప్పుడు పరిశీలించడం వల్ల కొన్ని సమస్యలను ముందుగానే గుర్తించవచ్చు.
ఉదాహరణకు, మీరు సకాలంలో చెల్లించిన ఈఎంఐను బకాయిగా చూపించడం, మీకు సంబంధం లేని రుణం రిపోర్టులో కనిపించడం లేదా క్రెడిట్ కార్డు వివరాల్లో తప్పులు ఉండటం వంటి సమస్యలు ఎదురుకావచ్చు. ఇలాంటి తప్పులు కనిపిస్తే సంబంధిత క్రెడిట్ బ్యూరోకు ఫిర్యాదు చేసి, వివరాలను సరిచేయాలని కోరవచ్చు.
CIBIL స్కోర్ను ప్రభావితం చేసే అంశాలివే!
1. ఈఎంఐలు, బిల్లులు ఆలస్యంగా చెల్లించడం: రుణ ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులను గడువులోగా చెల్లించకపోతే క్రెడిట్ స్కోర్ తగ్గే అవకాశం ఉంటుంది.
2. అధిక క్రెడిట్ కార్డు వినియోగం: మీకు అందుబాటులో ఉన్న క్రెడిట్ లిమిట్లో ఎక్కువ మొత్తాన్ని నిరంతరం వినియోగించడం క్రెడిట్ స్కోర్పై ప్రతికూల ప్రభావం చూపవచ్చు.
3. రుణాల చెల్లింపుల్లో వైఫల్యం: తీసుకున్న రుణాలను తిరిగి చెల్లించకపోవడం, డిఫాల్ట్ కావడం వల్ల క్రెడిట్ చరిత్ర దెబ్బతింటుంది.
4. తక్కువ వ్యవధిలో ఎక్కువ రుణాలకు దరఖాస్తు చేయడం: వరుసగా రుణాలు, క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేయడం వల్ల హార్డ్ ఎంక్వైరీలు పెరిగి స్కోర్పై ప్రభావం పడవచ్చు.
5. బాధ్యతాయుతమైన క్రెడిట్ వినియోగం: పాత క్రెడిట్ ఖాతాలను సక్రమంగా నిర్వహించడం, బిల్లులను సకాలంలో చెల్లించడం, అనవసరమైన రుణ దరఖాస్తులను తగ్గించడం ఆరోగ్యకరమైన క్రెడిట్ చరిత్రకు తోడ్పడతాయి.
సిబిల్ స్కోర్ను చెక్ చేయడం మానేయాలా?
అవసరం లేదు. మీ సొంత క్రెడిట్ స్కోర్ను చెక్ చేసుకోవడం వల్ల అది తగ్గుతుందనేది అపోహ మాత్రమే. క్రమం తప్పకుండా క్రెడిట్ రిపోర్టును పరిశీలించడం వల్ల తప్పులను గుర్తించడంతో పాటు మీ ఆర్థిక పరిస్థితిపై అవగాహన పెరుగుతుంది.
మంచి సిబిల్ స్కోర్ను సాధించాలంటే రుణాలను బాధ్యతాయుతంగా వినియోగించడం, ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులను సకాలంలో చెల్లించడం చాలా ముఖ్యం. కాబట్టి స్కోర్ తగ్గుతుందనే భయంతో క్రెడిట్ రిపోర్టును నిర్లక్ష్యం చేయకుండా, దాన్ని క్రమం తప్పకుండా పరిశీలిస్తూ ఆర్థిక క్రమశిక్షణను పాటించాలి.