CIBIL Score: మీ సిబిల్ స్కోర్ తక్కువగా ఉందా.? ఇలా చేస్తే 750కి పెరగడం ఖాయం!
CIBIL Score: రుణం తీసుకోవాలన్నా, క్రెడిట్ కార్డు పొందాలన్నా బ్యాంకులు పరిశీలించే ముఖ్యమైన అంశాల్లో క్రెడిట్ స్కోర్ ఒకటి.


CIBIL Score: మీ సిబిల్ స్కోర్ తక్కువగా ఉందా.? ఇలా చేస్తే 750కి పెరగడం ఖాయం!
CIBIL Score: రుణం తీసుకోవాలన్నా, క్రెడిట్ కార్డు పొందాలన్నా బ్యాంకులు పరిశీలించే ముఖ్యమైన అంశాల్లో క్రెడిట్ స్కోర్ ఒకటి. గతంలో తీసుకున్న రుణాలను ఎలా నిర్వహించారు? ఈఎంఐలు సమయానికి చెల్లించారా? క్రెడిట్ కార్డు పరిమితిని ఎంతవరకు ఉపయోగిస్తున్నారు? వంటి అంశాలు మీ క్రెడిట్ ప్రొఫైల్పై ప్రభావం చూపుతాయి. అందుకే స్కోర్ తక్కువగా ఉన్నవారు దాన్ని మెరుగుపరచుకోవడానికి సరైన ఆర్థిక అలవాట్లు పాటించడం అవసరం.
సిబిల్ స్కోర్ అంటే ఏమిటి? 750 ఎందుకు కీలకం?
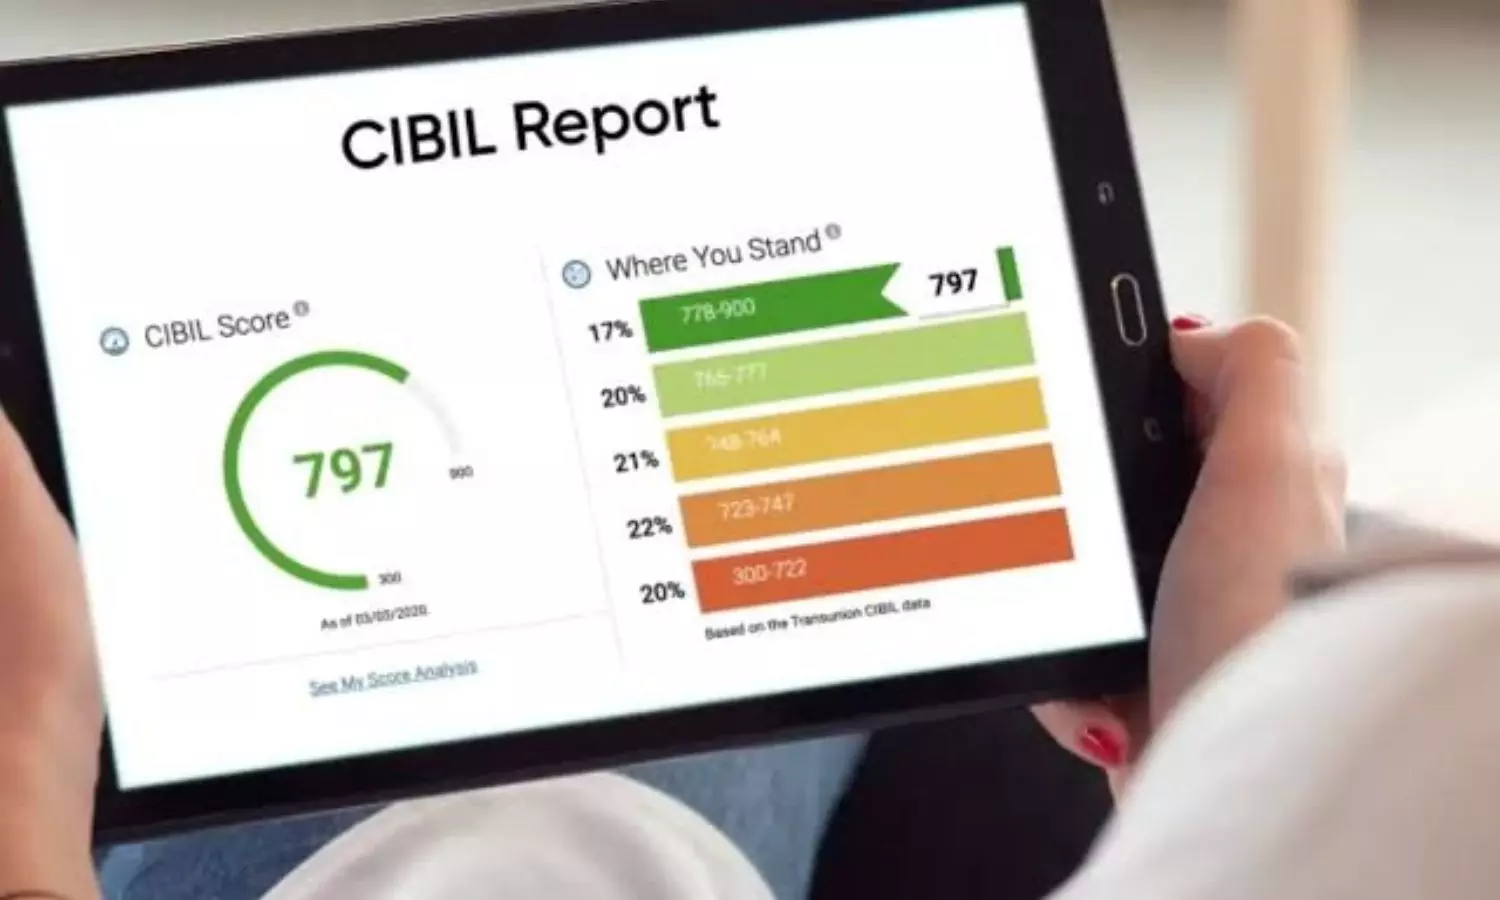
CIBIL స్కోర్ అనేది ట్రాన్స్యూనియన్ సిబిల్ రూపొందించే మూడు అంకెల క్రెడిట్ స్కోర్. ఇది సాధారణంగా 300 నుంచి 900 మధ్య ఉంటుంది. గతంలో మీరు తీసుకున్న రుణాలు, క్రెడిట్ కార్డుల వినియోగం, చెల్లింపుల చరిత్ర, క్రెడిట్ ఖాతాల నిర్వహణ వంటి అంశాల ఆధారంగా మీ క్రెడిట్ ప్రొఫైల్ తయారవుతుంది.
స్కోర్ ఎక్కువగా ఉంటే రుణదాతలకు మీ క్రెడిట్ నిర్వహణపై మెరుగైన రికార్డు కనిపిస్తుంది. అయితే 750 స్కోర్ ఉంటే ప్రతి బ్యాంకు తప్పనిసరిగా లోన్ ఇస్తుంది అని అర్థం కాదు. రుణం మంజూరు చేసే సమయంలో ఆదాయం, ఉద్యోగ స్థిరత్వం, ఇప్పటికే ఉన్న అప్పులు, రుణ మొత్తం, బ్యాంకు అంతర్గత నిబంధనలు వంటి ఇతర అంశాలను కూడా పరిశీలిస్తారు.
అలాగే క్రెడిట్ స్కోర్ లేకపోవడం, తక్కువ స్కోర్ ఉండటం రెండూ ఒకటే కాదు. కొత్తగా క్రెడిట్ తీసుకోని వ్యక్తులకు సరైన క్రెడిట్ చరిత్ర లేకపోవచ్చు. అందువల్ల రుణం అవసరమైనప్పుడు మీ క్రెడిట్ రికార్డును ముందుగానే పరిశీలించుకోవడం మంచిది.
ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులు ఆలస్యం చేయొద్దు
సిబిల్ స్కోర్ను మెరుగుపరచుకోవాలనుకునేవారు ముందుగా చెల్లింపుల క్రమశిక్షణపై దృష్టి పెట్టాలి. హోమ్ లోన్, పర్సనల్ లోన్, కార్ లోన్ వంటి రుణాల ఈఎంఐలను నిర్ణయించిన తేదీకి చెల్లించడం ముఖ్యం. క్రెడిట్ కార్డు బిల్లుల విషయంలో కూడా గడువు తేదీని మిస్ కాకుండా జాగ్రత్తపడాలి. క్రెడిట్ కార్డు లిమిట్ మొత్తాన్ని పూర్తిగా ఉపయోగించడం కూడా మంచిది కాదు.
ఉదాహరణకు మీ కార్డు పరిమితి రూ.1 లక్ష ఉంటే ప్రతి నెలా రూ.90 వేల వరకు ఖర్చు చేసి చెల్లించడం కంటే, అవసరానికి అనుగుణంగా తక్కువ భాగాన్ని ఉపయోగించడం మంచిది. క్రెడిట్ వినియోగ నిష్పత్తి తక్కువగా ఉండటం సాధారణంగా క్రెడిట్ ప్రొఫైల్కు అనుకూలంగా ఉంటుంది.
అయితే 30 శాతం అనే సంఖ్యను తప్పనిసరి నియమంగా భావించాల్సిన అవసరం లేదు. ముఖ్యంగా బిల్లును సమయానికి చెల్లించడం కీలకం. ఒకేసారి చాలా రుణాలు లేదా క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేయడం కూడా తగ్గించాలి. ప్రతి కొత్త రుణ దరఖాస్తుతో రుణదాత చేసే హార్డ్ ఎంక్వైరీలు మీ క్రెడిట్ ప్రొఫైల్పై ప్రభావం చూపవచ్చు.
క్రెడిట్ రిపోర్టులో తప్పులుంటే వెంటనే సరిచేయాలి
మీ స్కోర్ తక్కువగా ఉండటానికి కారణం కేవలం పాత బకాయిలే కావాల్సిన అవసరం లేదు. కొన్నిసార్లు క్రెడిట్ రిపోర్టులో తప్పు సమాచారం కూడా ఉండొచ్చు. మీరు ఇప్పటికే చెల్లించిన రుణం ఇంకా బకాయిగా కనిపించడం, మూసివేసిన ఖాతా యాక్టివ్గా ఉండటం, మీకు సంబంధించినది కాని ఖాతా రిపోర్టులో కనిపించడం వంటి పొరపాట్లు జరిగే అవకాశం ఉంది.
అందుకే క్రెడిట్ రిపోర్టును ఎప్పటికప్పుడు పరిశీలించడం మంచిది. తప్పు సమాచారం కనిపిస్తే సంబంధిత రుణదాతను సంప్రదించి రికార్డును సరిచేయాలని కోరవచ్చు. అవసరమైతే క్రెడిట్ బ్యూరో వద్ద కూడా వివాదాన్ని నమోదు చేయవచ్చు.
ఇక గతంలో రుణాన్ని సెటిల్డ్ స్థితిలో ముగించినట్లయితే, సాధ్యమైన సందర్భాల్లో బకాయిని పూర్తిగా చెల్లించి ఖాతాను సక్రమంగా ముగించే అవకాశాలను రుణదాతతో చర్చించవచ్చు. అయితే ఇప్పటికే ఉన్న రికార్డును స్వయంగా మార్చడం సాధ్యం కాదు. ఖాతా స్థితిలో మార్పు రుణదాత నివేదించిన తర్వాతే క్రెడిట్ రిపోర్టులో ప్రతిబింబిస్తుంది. అదే సమయంలో పాత క్రెడిట్ కార్డును కేవలం స్కోర్ పెంచుకోవాలనే ఉద్దేశంతో తప్పనిసరిగా కొనసాగించాల్సిన అవసరం లేదు. వార్షిక రుసుము, ఉపయోగం, కార్డు నిర్వహణ వంటి అంశాలను పరిశీలించి నిర్ణయం తీసుకోవాలి.
750కి చేరుకోవడానికి ఎంత సమయం పడుతుంది?
సిబిల్ స్కోర్ను ఒక్కరోజులో పెంచే మార్గం లేదు. మీ క్రెడిట్ చరిత్రలో నమోదయ్యే కొత్త చెల్లింపులు, బకాయిల పరిస్థితి, క్రెడిట్ వినియోగం, కొత్త రుణ దరఖాస్తులు వంటి అంశాలు కాలక్రమంలో ప్రభావం చూపుతాయి. అందువల్ల కొన్ని నెలల పాటు నిరంతరంగా మంచి క్రెడిట్ అలవాట్లు పాటించడం అవసరం.
ముందుగా అన్ని ఈఎంఐలు, క్రెడిట్ కార్డు చెల్లింపులను సమయానికి చేయడం అలవాటు చేసుకోవాలి. అవసరం లేని రుణ దరఖాస్తులను తగ్గించాలి. క్రెడిట్ కార్డులను బాధ్యతగా ఉపయోగించాలి. క్రెడిట్ రిపోర్టులో తప్పులు ఉంటే సరిచేయాలి. ఇప్పటికే ఉన్న బకాయిలను ప్రణాళిక ప్రకారం తగ్గించాలి.
ముఖ్యంగా 750 స్కోర్ను చేరుకోవడమే ఏకైక లక్ష్యంగా కాకుండా, దీర్ఘకాలికంగా మంచి క్రెడిట్ చరిత్రను నిర్మించుకోవడం ముఖ్యం. స్కోర్ ఎంత పెరుగుతుందనే దానికంటే, అప్పులను బాధ్యతగా నిర్వహించడం భవిష్యత్తులో రుణ అవసరాలు వచ్చినప్పుడు ఉపయోగపడుతుంది.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.