Credit Card: ఈ 5 సందర్భాల్లో క్రెడిట్ కార్డుకు.. దూరంగా ఉండడమే మంచిది!
Credit Card: క్రెడిట్ కార్డు ద్వారా డబ్బు వెంటనే చెల్లించాల్సిన అవసరం లేకుండా కొనుగోళ్లు చేయవచ్చు.


Credit Card: ఈ 5 సందర్భాల్లో క్రెడిట్ కార్డుకు.. దూరంగా ఉండడమే మంచిది!
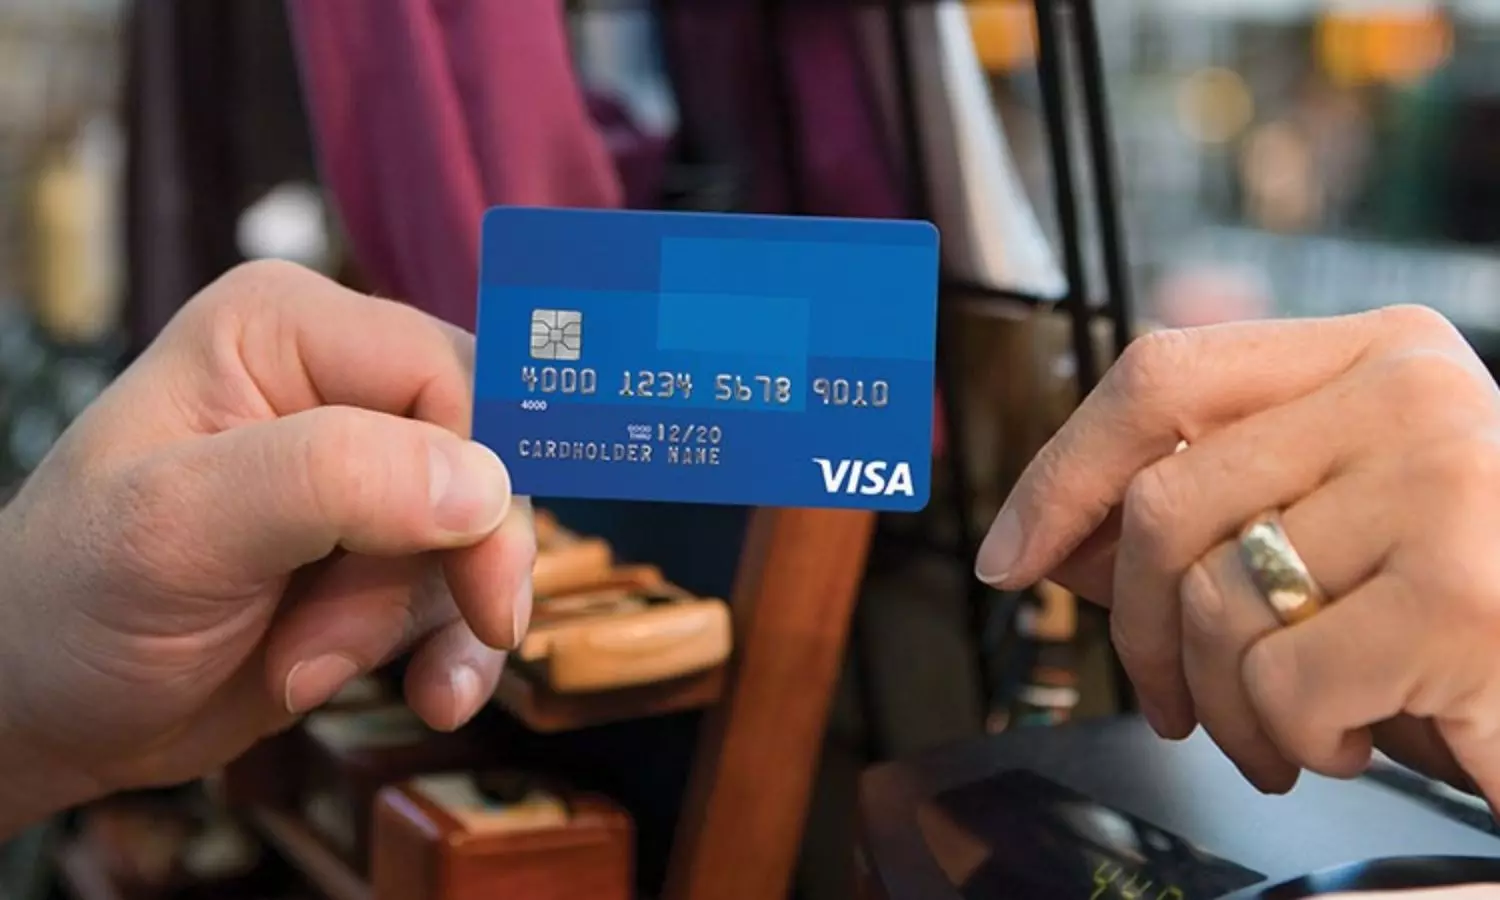
Credit Card: క్రెడిట్ కార్డు ద్వారా డబ్బు వెంటనే చెల్లించాల్సిన అవసరం లేకుండా కొనుగోళ్లు చేయవచ్చు. అయితే ఇది మన సొంత డబ్బు కాదనే విషయాన్ని గుర్తుంచుకోవాలి. చేసిన ప్రతి ఖర్చును నిర్ణీత గడువులోగా తిరిగి చెల్లించాల్సి ఉంటుంది. అందుకే ఖర్చు చేసే ముందు తిరిగి ఆ మొత్తాన్ని చెల్లించే సామర్థ్యం ఉందా లేదా అనేది చూసుకోవాలి.
క్రెడిట్ లిమిట్కు దగ్గరగా ఉంటే కార్డు ఆపేయండి
క్రెడిట్ కార్డుపై బ్యాంకు నిర్ణయించిన గరిష్ఠ పరిమితిని దాటి ఖర్చు చేయడం ఆర్థికంగా ఇబ్బందులు తెచ్చిపెట్టవచ్చు. ఇప్పటికే కార్డు ద్వారా ఎక్కువ మొత్తంలో ఖర్చు చేసి ఉంటే, అదే నెలలో మరిన్ని కొనుగోళ్లు చేయకుండా ఉండటం మంచిది. లేకపోతే మొత్తం బకాయి పెరిగి, నెలవారీ చెల్లింపులపై ఒత్తిడి పెరుగుతుంది.
కార్డు పరిమితి ఎంత ఉందో మాత్రమే కాకుండా, అందులో ఎంత మొత్తం ఇప్పటికే ఉపయోగించారో ఎప్పటికప్పుడు పరిశీలించాలి. క్రెడిట్ వినియోగం ఎక్కువగా ఉంటే క్రెడిట్ స్కోరుపైనా ప్రభావం పడే అవకాశం ఉంది. కాబట్టి అందుబాటులో ఉన్న పరిమితిని పూర్తిగా ఉపయోగించకుండా, ఖర్చులను నియంత్రణలో ఉంచుకోవడం మంచిది.
అనుమానాస్పద వెబ్సైట్లలో కార్డు వివరాలు ఇవ్వొద్దు
ఆన్లైన్లో ఏదైనా వస్తువు తక్కువ ధరకు కనిపించిందని వెంటనే కొనుగోలు చేయకూడదు. ముఖ్యంగా వెబ్సైట్ పేరు, సంస్థ వివరాలు, చెల్లింపు విధానం వంటి అంశాలపై అనుమానం ఉంటే క్రెడిట్ కార్డు వివరాలు నమోదు చేయడం మంచిది కాదు. నకిలీ వెబ్సైట్లు లేదా ఫిషింగ్ పేజీల ద్వారా కార్డు సమాచారం దుర్వినియోగం అయ్యే ప్రమాదం ఉంటుంది.
చెల్లింపు చేసే ముందు వెబ్సైట్ చిరునామా సరిగ్గా ఉందా, `https`తో ప్రారంభమవుతోందా, సంస్థకు సంబంధించిన కాంటాక్ట్ వివరాలు ఉన్నాయా వంటి అంశాలను పరిశీలించాలి. తెలియని లింకుల ద్వారా వచ్చిన చెల్లింపు పేజీలను నమ్మకుండా ఉండటం మంచిది. కార్డు వివరాలు, ఓటీపీ, సీవీవీ వంటి సమాచారాన్ని ఎవరితోనూ పంచుకోకూడదు.
రివార్డుల కోసం అవసరం లేని షాపింగ్ చేయొద్దు
క్రెడిట్ కార్డులతో వచ్చే క్యాష్బ్యాక్లు, రివార్డ్ పాయింట్లు, డిస్కౌంట్లు ఆకర్షణీయంగా కనిపిస్తాయి. అయితే వాటి కోసం అవసరం లేని వస్తువులు కొనడం వల్ల చివరికి మనకే ఎక్కువ ఖర్చు అవుతుంది. ఉదాహరణకు రూ.5,000 విలువైన అవసరం లేని వస్తువును కేవలం రివార్డ్ పాయింట్ల కోసం కొనుగోలు చేస్తే, లభించే ప్రయోజనం కంటే చెల్లించాల్సిన బిల్లు ఎక్కువగానే ఉంటుంది.
అలాగే భారీ డిస్కౌంట్ ఉందనే కారణంతో బడ్జెట్కు మించి షాపింగ్ చేయకూడదు. ముందుగా అది నిజంగా అవసరమా, నగదుతో కొనగలిగే స్థోమత ఉందా, బిల్లు గడువులోగా పూర్తిగా చెల్లించగలమా అనే విషయాలను పరిశీలించాలి. డిస్కౌంట్ కంటే ఆర్థిక నియంత్రణకు ఎక్కువ ప్రాధాన్యం ఇవ్వాలి.
అదనపు ఛార్జీలు ఉంటే మరో చెల్లింపు మార్గాన్ని చూడండి
కొన్ని రకాల చెల్లింపుల్లో క్రెడిట్ కార్డు ఉపయోగించినప్పుడు అదనపు రుసుములు వర్తించవచ్చు. కొన్ని వ్యాపార సంస్థలు లేదా నిర్దిష్ట బిల్ పేమెంట్ కేటగిరీల్లో అదనపు ఛార్జీలు ఉండే అవకాశం ఉంది. అందువల్ల చెల్లింపు చేసే ముందు అదనపు రుసుము ఉందా లేదా అనేది పరిశీలించాలి. అవసరాన్ని బట్టి డెబిట్ కార్డు, యూపీఐ, నెట్ బ్యాంకింగ్ వంటి ఇతర చెల్లింపు మార్గాలను కూడా పరిశీలించవచ్చు. ముఖ్యంగా చిన్న మొత్తాలపై పదేపదే అదనపు ఛార్జీలు చెల్లిస్తే ఏడాది మొత్తంలో అది గణనీయమైన ఖర్చుగా మారొచ్చు.
బిల్లు చెల్లించలేనప్పుడు కొత్త ఖర్చులు చేయొద్దు
క్రెడిట్ కార్డు ఉపయోగించే ముందు అత్యంత ముఖ్యమైన విషయం తిరిగి చెల్లించే సామర్థ్యం. ఇప్పటికే గత నెల బిల్లు పూర్తిగా చెల్లించలేకపోతే, కొత్తగా మరిన్ని కొనుగోళ్లు చేయడం సమస్యను మరింత పెంచుతుంది. కనీస బకాయి మాత్రమే చెల్లిస్తూ కార్డును కొనసాగిస్తే వడ్డీ, ఇతర ఛార్జీల కారణంగా అప్పు ఎక్కువకాలం కొనసాగవచ్చు.
అందువల్ల ప్రస్తుత బకాయిని తగ్గించే వరకు అనవసరమైన క్రెడిట్ కార్డు ఖర్చులను నియంత్రించడం మంచిది. ప్రతి నెలా కార్డు స్టేట్మెంట్ను పరిశీలించి, చేసిన ఖర్చులన్నీ సరైనవేనా అని చూసుకోవాలి. క్రెడిట్ కార్డు సౌకర్యాన్ని ఆదాయానికి అదనపు డబ్బుగా కాకుండా, సకాలంలో తిరిగి చెల్లించాల్సిన రుణ సదుపాయంగా భావిస్తే ఆర్థిక క్రమశిక్షణను కొనసాగించడం సులభమవుతుంది.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.