భవిష్యత్తులో ఆర్థికంగా బలంగా ఉండాలా.? ఈ విషయాల్లో ముందునుంచే జాగ్రత్తగా ఉండండి!
Investment: కెరీర్ ప్రారంభంలో చాలామంది యువత ఉద్యోగం, ఆదాయం, వ్యక్తిగత అవసరాలపై ఎక్కువ దృష్టి పెడతారు.


భవిష్యత్తులో ఆర్థికంగా బలంగా ఉండాలా.? ఈ విషయాల్లో ముందునుంచే జాగ్రత్తగా ఉండండి!
Investment: కెరీర్ ప్రారంభంలో చాలామంది యువత ఉద్యోగం, ఆదాయం, వ్యక్తిగత అవసరాలపై ఎక్కువ దృష్టి పెడతారు. అయితే డబ్బులు సంపాదించే సమయంలో కొన్ని రకాల తప్పులు చేయడం వల్ల భవిష్యత్తులో ఆర్థిక ఇబ్బందులు ఎదుర్కునే అవకాశాలు ఉంటాయని నిపుణులు చెబుతున్నారు.
ఆదాయం పెరిగినా పొదుపు లేకపోవడం
ఉద్యోగం వచ్చిన కొత్తలో వచ్చే జీతంతో తమ అవసరాలు తీర్చుకోవాలని చాలామంది భావిస్తారు. ఖరీదైన దుస్తులు, మొబైల్ ఫోన్లు, గ్యాడ్జెట్లు, రెస్టారెంట్లలో భోజనం, సినిమాలు, ఆన్లైన్ షాపింగ్ వంటి వాటికి అధికంగా ఖర్చు చేస్తుంటారు. సోషల్ మీడియాలో ఇతరుల జీవనశైలిని చూసి తాము కూడా అదే స్థాయిలో జీవించాలని అనుకోవడం వల్ల అనవసర ఖర్చులు మరింత పెరుగుతాయి. ఈ అలవాటు కొంతకాలం తర్వాత ఆర్థిక ఇబ్బందులకు దారితీయవచ్చు.
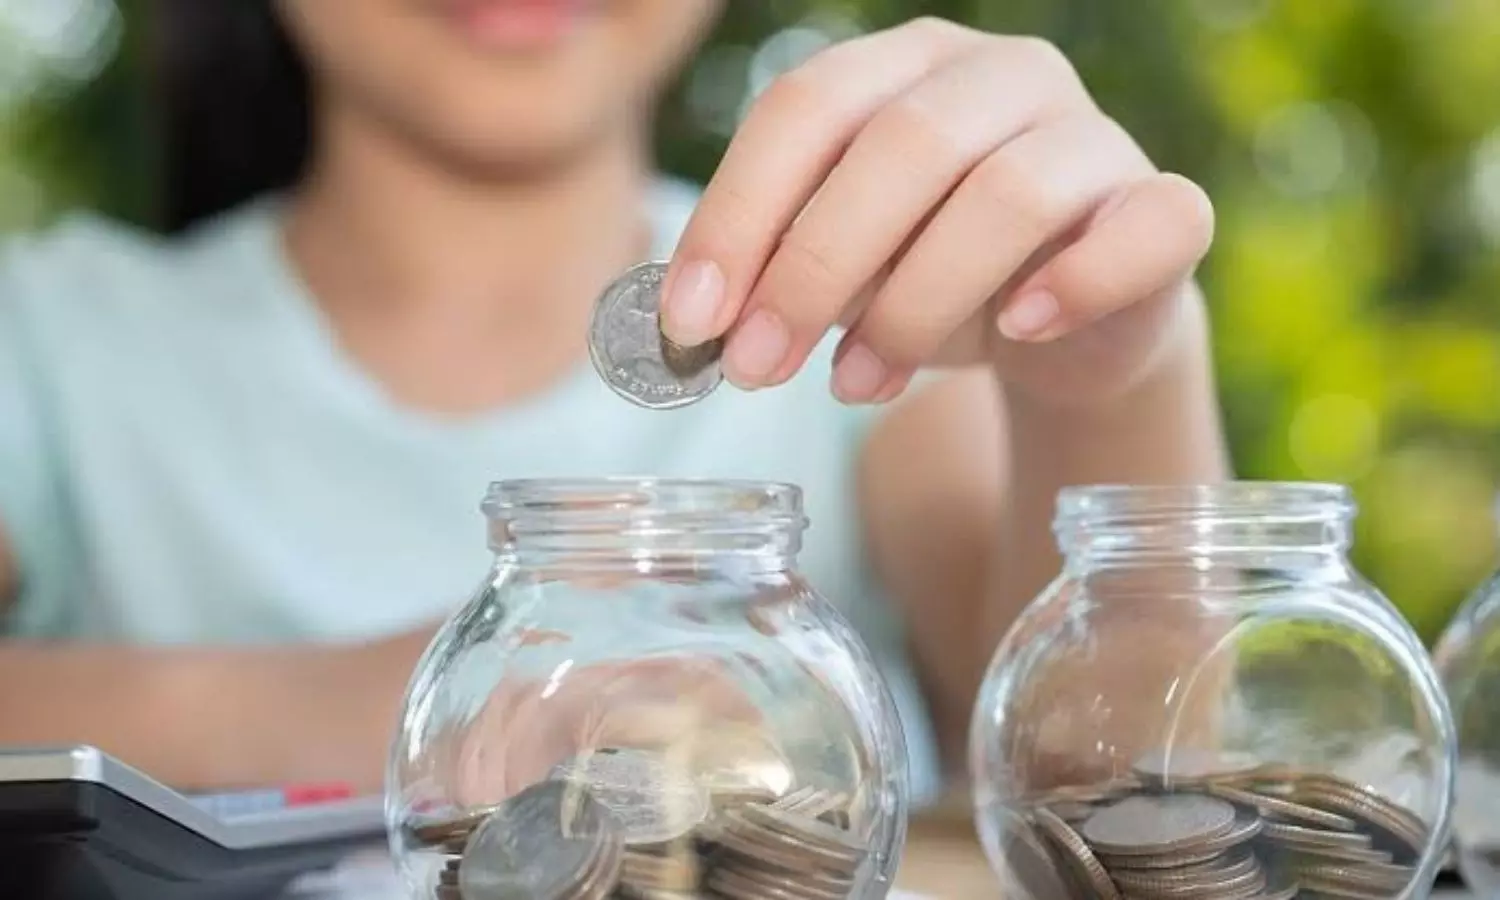
నెలవారీ ఆదాయం ఎంత ఉన్నా, అందులో ఎంత మొత్తం పొదుపు చేస్తున్నామన్నదే భవిష్యత్తులో కీలకంగా మారుతుంది. నెలాఖరులో మిగిలిన డబ్బును దాచుకోవాలని భావిస్తే చాలా సందర్భాల్లో ఏమీ మిగలదు. అందుకే జీతం అందిన వెంటనే కొంత మొత్తాన్ని పొదుపు కోసం కేటాయించాలి. అద్దె, ఆహారం, ప్రయాణం, బిల్లులు వంటి అవసరమైన ఖర్చులకు ప్రాధాన్యత ఇచ్చి, మిగిలిన మొత్తంతోనే ఇతర అవసరాలను తీర్చుకోవాలి.
అలాగే కనీసం మూడు నుంచి ఆరు నెలల అవసరమైన ఖర్చులకు సరిపడా అత్యవసర నిధిని క్రమంగా ఏర్పాటు చేసుకోవడం మంచిది. ఉద్యోగం కోల్పోవడం, కుటుంబంలో అనుకోని అవసరం ఏర్పడడం వంటి పరిస్థితుల్లో ఈ నిధి ఉపయోగపడుతుంది. ఖర్చు చేసే ముందు అది నిజంగా అవసరమా, కొంతకాలం వాయిదా వేయవచ్చా అని ఆలోచించే అలవాటు ఆర్థిక క్రమశిక్షణకు పునాది అవుతుంది.
ఆరోగ్య బీమాను నిర్లక్ష్యం చేయడం
యువ వయసులో పెద్దగా ఆరోగ్య సమస్యలు ఉండవనే భావనతో చాలామంది ఆరోగ్య బీమా తీసుకోవడాన్ని వాయిదా వేస్తుంటారు. ప్రస్తుతం ఆరోగ్యంగా ఉన్నాం కాబట్టి వైద్య ఖర్చుల గురించి ఆలోచించాల్సిన అవసరం లేదని భావిస్తారు. కానీ ప్రమాదాలు, ఆకస్మిక అనారోగ్య సమస్యలు ఎప్పుడు ఎదురవుతాయో చెప్పలేం. ఒక్కసారి ఆసుపత్రిలో చేరాల్సి వచ్చినా, చికిత్సకు అయ్యే ఖర్చు నెలల తరబడి చేసిన పొదుపును ఖాళీ చేయవచ్చు.
ఇలాంటి పరిస్థితుల్లో సరైన ఆరోగ్య బీమా ఉంటే వైద్య ఖర్చుల భారాన్ని కొంతవరకు తగ్గించుకోవచ్చు. ఉద్యోగ సంస్థ అందించే ఆరోగ్య బీమాపైనే పూర్తిగా ఆధారపడకుండా, దాని కవరేజీ ఎంత ఉంది, ఉద్యోగం మారినప్పుడు లేదా ఉద్యోగం లేకపోయినప్పుడు పరిస్థితి ఎలా ఉంటుందో తెలుసుకోవాలి. అవసరాన్ని బట్టి వ్యక్తిగత ఆరోగ్య బీమాను కూడా పరిశీలించాలి.
పాలసీ తీసుకునేటప్పుడు బీమా మొత్తం, ఆసుపత్రి గది పరిమితులు, వెయిటింగ్ పీరియడ్, మినహాయింపులు, కో-పేమెంట్ నిబంధనలు వంటి అంశాలను జాగ్రత్తగా పరిశీలించాలి. తక్కువ ప్రీమియం ఉందని మాత్రమే పాలసీని ఎంచుకోవడం సరైన నిర్ణయం కాదు. అలాగే ఆరోగ్య బీమా, జీవిత బీమా రెండూ వేర్వేరు అవసరాలను తీరుస్తాయి. ఆరోగ్య బీమా వైద్య ఖర్చుల కోసం ఉపయోగపడితే, జీవిత బీమా కుటుంబంపై ఆధారపడిన వారికి ఆర్థిక భరోసా కల్పించడంలో సహాయపడుతుంది. కాబట్టి ఆదాయం ప్రారంభమైనప్పటి నుంచే ఈ రెండు అవసరాల గురించి ఆలోచించడం మంచిది.
క్రెడిట్ కార్డులు, ఈఎంఐలతో అప్పుల భారం పెంచుకోవడం
క్రెడిట్ కార్డులు, ఈఎంఐలు వస్తువుల కొనుగోలును సులభతరం చేస్తున్నాయి. ప్రస్తుతం చేతిలో డబ్బు లేకపోయినా కావాల్సిన వస్తువును కొనుగోలు చేసే అవకాశం ఉండటంతో యువత వీటివైపు ఆకర్షితులవుతున్నారు. అయితే కొనుగోలు చేయగలిగే అవకాశం ఉండటానికి, ఆ ఖర్చును భరించే సామర్థ్యం ఉండటానికి మధ్య తేడా ఉంది. క్రెడిట్ కార్డు పరిమితి ఎక్కువగా ఉందని దాన్ని పూర్తిగా వినియోగించడం లేదా జీతంలో ఎక్కువ భాగాన్ని ఈఎంఐలకు కేటాయించడం భవిష్యత్తులో సమస్యగా మారవచ్చు.
క్రెడిట్ కార్డు బిల్లును గడువులోగా పూర్తిగా చెల్లించకపోతే వడ్డీ, ఇతర ఛార్జీలు పెరిగే అవకాశం ఉంటుంది. కనీస చెల్లింపు మాత్రమే చేస్తూ మిగిలిన మొత్తాన్ని వదిలేస్తే అప్పు దీర్ఘకాలం కొనసాగవచ్చు. అదేవిధంగా ఫోన్, టీవీ, ఫ్రిజ్, బైక్ వంటి వస్తువులను ఒకేసారి ఈఎంఐలపై కొనుగోలు చేస్తే ప్రతి నెలా తప్పనిసరిగా చెల్లించాల్సిన మొత్తం పెరుగుతుంది. అప్పుడు ఇంటి ఖర్చులు, పొదుపు, ఇతర అవసరాలకు డబ్బు సరిపోకపోవచ్చు.
విద్యా రుణాలను, భవిష్యత్తు బాధ్యతలను తేలికగా తీసుకోవడం
ఉన్నత విద్య కోసం చాలా మంది విద్యా రుణాలను ఆశ్రయిస్తున్నారు. మంచి కోర్సు చదివి, మెరుగైన ఉద్యోగం సంపాదించేందుకు ఈ రుణాలు ఉపయోగపడవచ్చు. అయితే విద్య పూర్తయిన తర్వాత రుణాన్ని ఎలా తిరిగి చెల్లించాలనే విషయంపై ముందుగానే ప్రణాళిక లేకపోతే సమస్యలు ఎదురవుతాయి. ఉద్యోగం వచ్చిన తర్వాత కూడా రుణ చెల్లింపుల బాధ్యతను పట్టించుకోకపోవడం లేదా పూర్తిగా తల్లిదండ్రులపైనే వదిలేయడం వల్ల కుటుంబ ఆర్థిక పరిస్థితిపై ఒత్తిడి పెరగవచ్చు.
విద్యా రుణం తీసుకునే ముందే కోర్సు ఖర్చు, వడ్డీ రేటు, తిరిగి చెల్లింపు ప్రారంభమయ్యే సమయం, రుణ కాలపరిమితి వంటి అంశాలను అర్థం చేసుకోవాలి. చదువు పూర్తయ్యాక వచ్చే ఆదాయాన్ని అంచనా వేసుకుని, దానికి అనుగుణంగా రుణ మొత్తాన్ని నిర్ణయించుకోవాలి. ఉద్యోగం వచ్చిన తర్వాత ఆదాయంలో కొంత భాగాన్ని రుణ చెల్లింపులకు కేటాయిస్తూ, అవసరమైన ఖర్చులు, పొదుపు మధ్య సమతుల్యత పాటించాలి.
అదే సమయంలో పదవీ విరమణ, పిల్లల భవిష్యత్తు, కుటుంబ అవసరాలు వంటి దీర్ఘకాలిక లక్ష్యాల కోసం చిన్న మొత్తాలతోనైనా పొదుపు ప్రారంభించాలి. భవిష్యత్తులో ఆదాయం పెరిగినప్పుడు ఖర్చులనే పెంచుకుంటూ వెళ్లకుండా, పొదుపు మొత్తాన్ని కూడా పెంచుకోవాలి. ఏ ఆర్థిక నిర్ణయం తీసుకున్నా తక్షణ ప్రయోజనం మాత్రమే కాకుండా, దీర్ఘకాలంలో దాని ప్రభావం ఎలా ఉంటుందో అంచనా వేయాలి.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.