మొదటిసారి క్రెడిట్ కార్డు తీసుకుంటున్నారా.? ఈ విషయాలు తప్పక తెలుసుకోండి
Credit Card Tips: ప్రస్తుతం క్రెడిట్ కార్డుల వినియోగం బాగా పెరిగింది. అయితే తొలిసారి క్రెడిట్ కార్డు తీసుకునేవారు ఇతరులను చూసి లేదా ఆఫర్లకు ఆకర్షితులై వెంటనే నిర్ణయం తీసుకోకూడదు.


మొదటిసారి క్రెడిట్ కార్డు తీసుకుంటున్నారా.? ఈ విషయాలు తప్పక తెలుసుకోండి
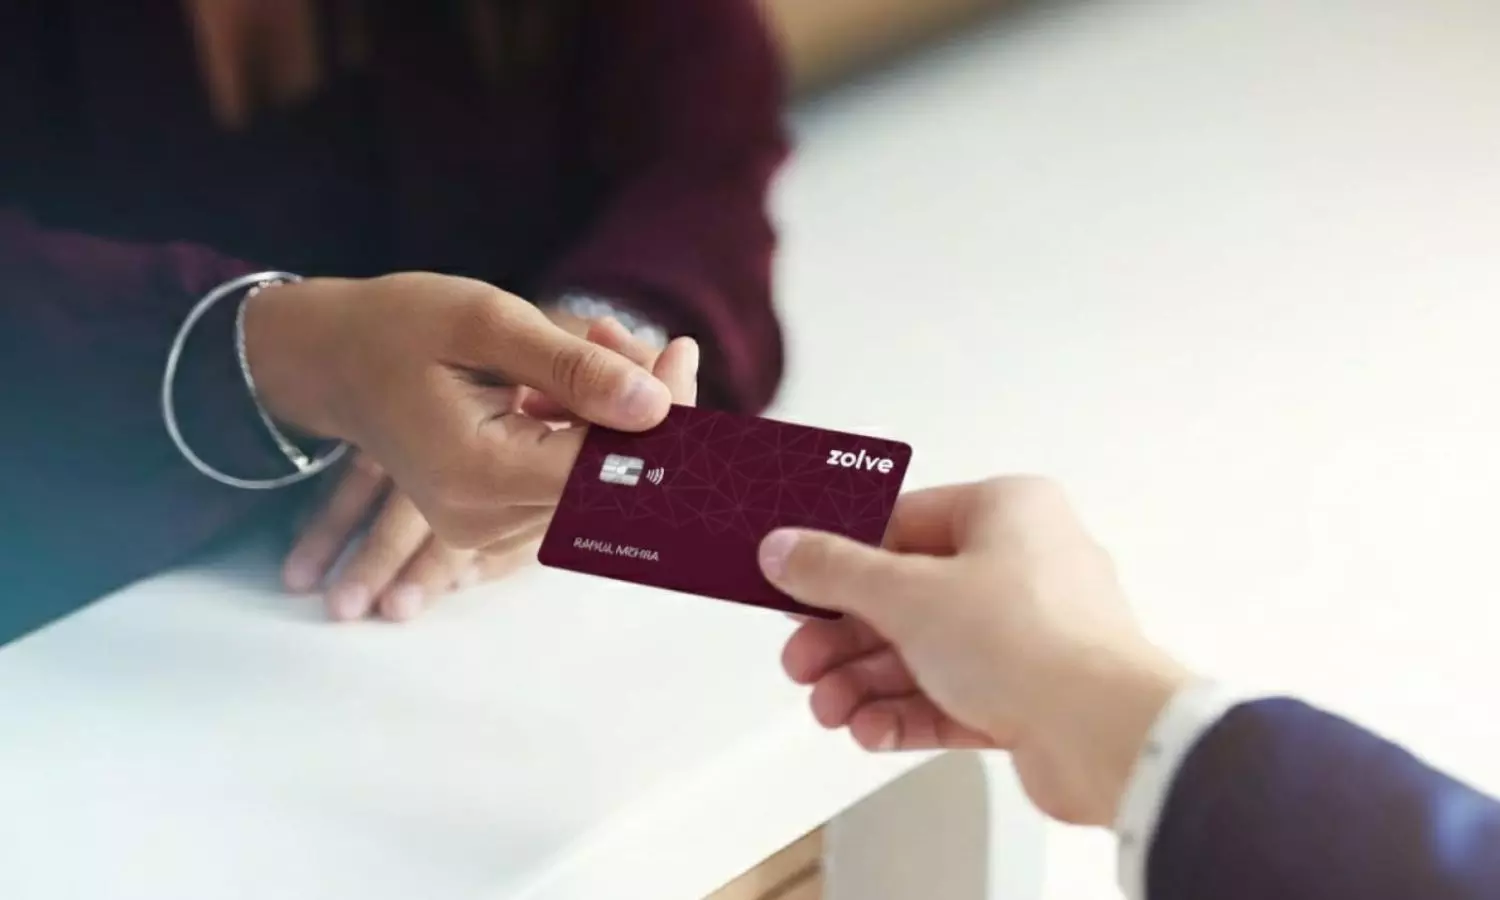
Credit Card Tips: ప్రస్తుతం క్రెడిట్ కార్డుల వినియోగం బాగా పెరిగింది. అయితే తొలిసారి క్రెడిట్ కార్డు తీసుకునేవారు ఇతరులను చూసి లేదా ఆఫర్లకు ఆకర్షితులై వెంటనే నిర్ణయం తీసుకోకూడదు. కార్డుకు సంబంధించిన నిబంధనలు, ఛార్జీలు, బిల్లు చెల్లింపు విధానంపై అవగాహన ఉండాలి.
వడ్డీ రేట్లు, ఇతర ఛార్జీల గురించి తెలుసుకోవాలి
క్రెడిట్ కార్డు తీసుకునే ముందు దానికి సంబంధించిన అన్ని ఛార్జీలను తెలుసుకోవాలి. కొన్ని కార్డులకు వార్షిక రుసుము ఉండవచ్చు. బిల్లు గడువులోగా చెల్లించకపోతే ఆలస్య రుసుముతో పాటు వడ్డీ కూడా పడుతుంది. విదేశాల్లో కార్డును ఉపయోగించినప్పుడు అదనపు ఛార్జీలు ఉండవచ్చు. ఏటీఎం నుంచి క్రెడిట్ కార్డుతో నగదు తీసుకున్నా ప్రత్యేక రుసుములు, వడ్డీ వర్తించవచ్చు. అలాగే, కార్డు ద్వారా చేసే కొనుగోళ్లపై వడ్డీ లేకుండా చెల్లించేందుకు ఇచ్చే గడువు, కనీస చెల్లింపు నిబంధనలు తెలుసుకోవాలి. కొన్ని కార్డులకు జాయినింగ్ ఫీజు, వార్షిక ఫీజు ఉండగా, మరికొన్ని కార్డులకు నిర్దిష్ట ఖర్చులు చేస్తే వాటిని మినహాయించే అవకాశం ఉంటుంది. కాబట్టి మీ ఆదాయం, ఖర్చులకు సరిపోయే కార్డును ఎంచుకోవాలి.
క్రెడిట్ పరిమితిని పూర్తిగా ఉపయోగించకండి
ప్రతి క్రెడిట్ కార్డుకు బ్యాంకు ఒక ఖర్చు పరిమితిని నిర్ణయిస్తుంది. ఉదాహరణకు, మీ కార్డు పరిమితి రూ.50,000 ఉంటే, అంత మొత్తం ఖర్చు చేయడానికి అవకాశం ఉంటుంది. అయితే పరిమితి ఉందని మొత్తం డబ్బును ఖర్చు చేయడం మంచిది కాదు. మీ క్రెడిట్ పరిమితిలో తక్కువ మొత్తాన్ని మాత్రమే ఉపయోగించడం సాధారణంగా మంచిది. ఉదాహరణకు, రూ.50,000 పరిమితి ఉన్న కార్డుపై నెలకు సుమారు రూ.15,000 లేదా అంతకంటే తక్కువ ఖర్చు చేయడం ద్వారా క్రెడిట్ వినియోగ నిష్పత్తిని తక్కువగా ఉంచవచ్చు. సాధారణంగా 30 శాతం కంటే తక్కువగా ఉంచాలని సూచిస్తారు. అయితే ఇది ఖచ్చితమైన నియమం కాదు. మీ క్రెడిట్ స్కోరుపై ఇతర అంశాలు కూడా ప్రభావం చూపుతాయి. క్రెడిట్ కార్డును బాధ్యతగా ఉపయోగించి, బిల్లులను సకాలంలో చెల్లించడం వల్ల క్రెడిట్ చరిత్ర మెరుగుపడేందుకు సహాయపడుతుంది. భవిష్యత్తులో రుణం తీసుకోవాలనుకున్నప్పుడు ఇది ఉపయోగపడవచ్చు.
బిల్లులను గడువులోగా పూర్తిగా చెల్లించండి
క్రెడిట్ కార్డు ఉపయోగించేటప్పుడు అత్యంత ముఖ్యమైన విషయం బిల్లు చెల్లింపు. బ్యాంకులు సాధారణంగా మొత్తం బిల్లుతో పాటు కనీస చెల్లింపు మొత్తాన్ని కూడా చూపిస్తాయి. అయితే కనీస మొత్తం చెల్లించి మిగిలిన మొత్తాన్ని వదిలేస్తే, ఆ బకాయిపై అధిక వడ్డీ పడే అవకాశం ఉంటుంది. కొన్ని సందర్భాల్లో కొత్త కొనుగోళ్లకు లభించే వడ్డీ రహిత గడువు కూడా ప్రభావితమవుతుంది.
అందువల్ల ప్రతి నెలా బిల్లు గడువు తేదీకి ముందే మొత్తం బకాయిని చెల్లించడం మంచిది. మీ ఆదాయానికి మించి ఖర్చు చేయకుండా, తిరిగి చెల్లించగలిగిన మొత్తాన్నే కార్డుతో ఖర్చు చేయాలి. బిల్లు మర్చిపోకుండా ఉండేందుకు ఆటోపే సదుపాయాన్ని ఏర్పాటు చేసుకోవచ్చు. అయితే ఖాతాలో తగినంత డబ్బు ఉందో లేదో చూసుకోవాలి.
అలాగే, ప్రతి నెలా వచ్చే క్రెడిట్ కార్డు స్టేట్మెంట్ను పరిశీలించాలి. మీరు చేయని లావాదేవీలు కనిపిస్తే వెంటనే బ్యాంకుకు ఫిర్యాదు చేయాలి. బ్యాలెన్స్ ట్రాన్స్ఫర్, నగదు ఉపసంహరణ వంటి సదుపాయాలను ఉపయోగించే ముందు వాటి ఛార్జీలు, నిబంధనలు తెలుసుకోవాలి.
కార్డు వివరాలను ఎవరికీ చెప్పకండి
క్రెడిట్ కార్డును ఉపయోగించేటప్పుడు భద్రతకు ప్రాధాన్యం ఇవ్వాలి. కార్డు నంబర్, సీవీవీ, పిన్, ఓటీపీ వంటి వివరాలను ఇతరులతో పంచుకోకూడదు. బ్యాంకు సిబ్బందినని చెప్పినా, ఫోన్ లేదా మెసేజ్ ద్వారా ఈ వివరాలు అడిగేవారికి చెప్పకూడదు. బ్యాంకులు మీ ఓటీపీ, పిన్ వంటి రహస్య వివరాలను అడగవు.
అలాగే, అనుమానాస్పద లింకులపై క్లిక్ చేయడం, తెలియని వెబ్సైట్లలో కార్డు వివరాలు నమోదు చేయడం వంటివి చేయకూడదు. కార్డును పోగొట్టుకున్నా లేదా అనుమానాస్పద లావాదేవీ జరిగినా వెంటనే బ్యాంకును సంప్రదించి కార్డును బ్లాక్ చేయించాలి. లావాదేవీలకు సంబంధించిన మెసేజ్లు, అలర్ట్లను గమనిస్తూ ఉండాలి.
మొత్తంగా, క్రెడిట్ కార్డు అనేది అవసరమైన సమయంలో ఉపయోగపడే చెల్లింపు సాధనం. అయితే దాన్ని అదనపు ఆదాయంగా భావించకూడదు. మీ ఆర్థిక పరిస్థితికి అనుగుణంగా ఖర్చు చేస్తూ, బిల్లులను సకాలంలో చెల్లిస్తేనే క్రెడిట్ కార్డు వల్ల ప్రయోజనం పొందగలరు.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.