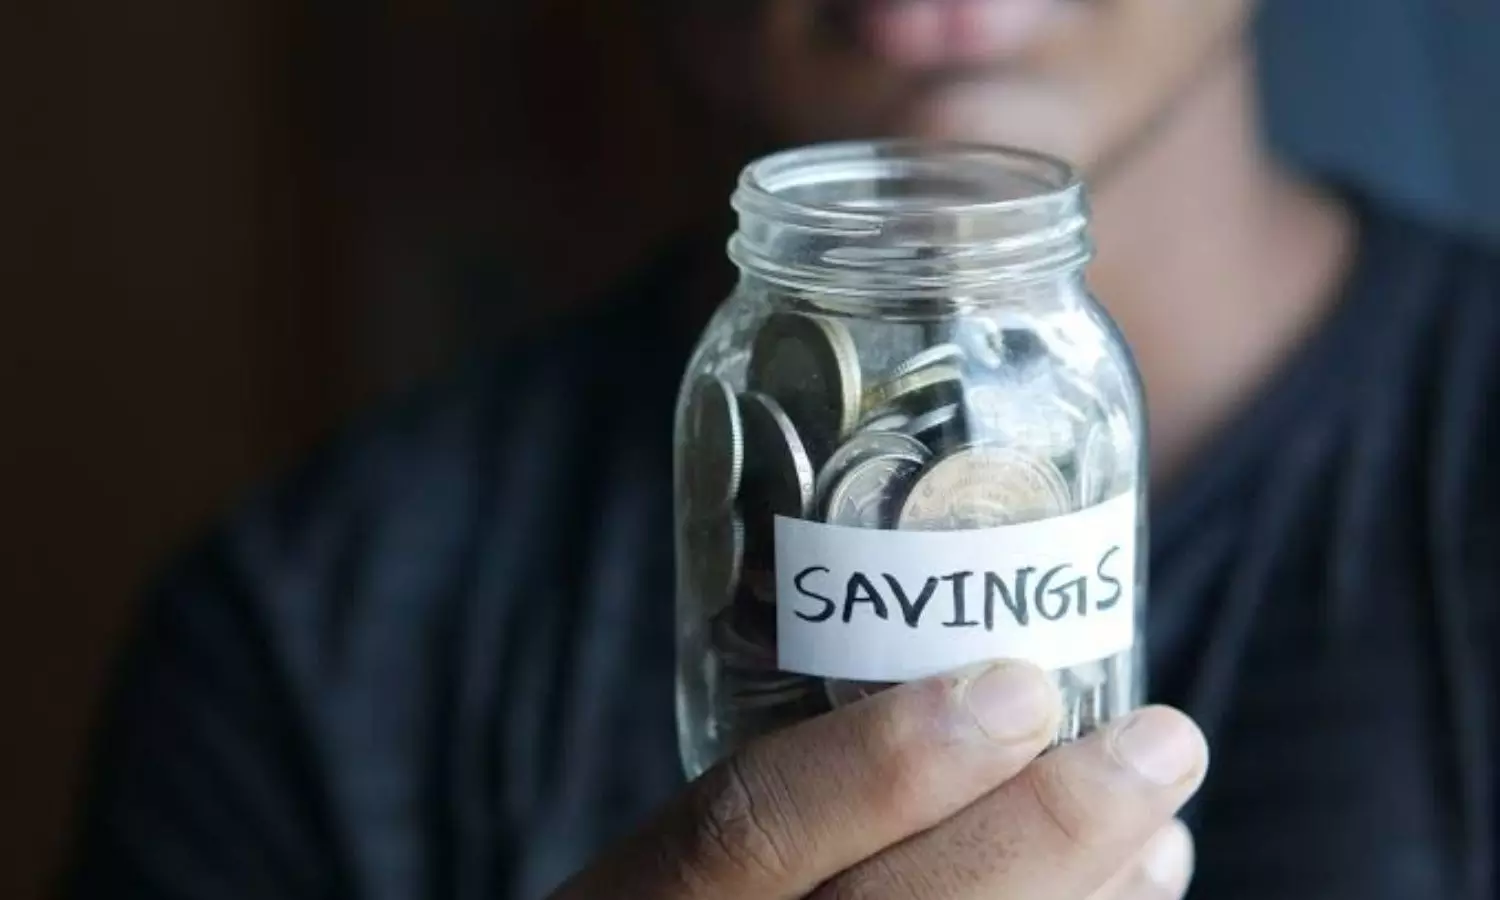
Investment: ఏళ్లకు ఏళ్లు సేవింగ్స్ ఖాతాలో డబ్బులు ఉంచుతున్నారా.? జరిగే నష్టం ఇదే!
Investment: బ్యాంకు సేవింగ్స్ ఖాతా మన ఆర్థిక జీవితంలో చాలా ముఖ్యమైనది. అవసరమైనప్పుడు డబ్బును వెంటనే తీసుకునే సౌకర్యం ఉండటంతో చాలామంది తమ పొదుపులో కొంత మొత్తాన్ని ఇందులోనే ఉంచుతారు.


Investment: ఏళ్లకు ఏళ్లు సేవింగ్స్ ఖాతాలో డబ్బులు ఉంచుతున్నారా.? జరిగే నష్టం ఇదే!
Investment: బ్యాంకు సేవింగ్స్ ఖాతా మన ఆర్థిక జీవితంలో చాలా ముఖ్యమైనది. అవసరమైనప్పుడు డబ్బును వెంటనే తీసుకునే సౌకర్యం ఉండటంతో చాలామంది తమ పొదుపులో కొంత మొత్తాన్ని ఇందులోనే ఉంచుతారు. అయితే చేతిలో ఉన్న మొత్తం సొమ్మును సంవత్సరాల తరబడి సేవింగ్స్ ఖాతాలోనే ఉంచడం మాత్రం మంచి ఆర్థిక నిర్ణయం కాదని నిపుణులు అంటున్నారు.
ద్రవ్యోల్బణం వల్ల డబ్బు విలువ తగ్గుతుంది
ఉదాహరణకు ప్రస్తుతం మీ బ్యాంకు ఖాతాలో రూ.10 లక్షలు ఉన్నాయని అనుకుందాం. ఆ మొత్తంలో ఎలాంటి మార్పు లేకుండా ఎన్నో సంవత్సరాలు అలాగే ఉంచినా, సంఖ్య పరంగా రూ.10 లక్షలుగానే కనిపిస్తుంది. కానీ అదే సమయంలో వస్తువులు, విద్య, వైద్యం, ఇల్లు వంటి వాటి ఖర్చులు పెరుగుతుంటాయి.
ఫలితంగా భవిష్యత్తులో రూ.10 లక్షలతో ప్రస్తుతం కొనగలిగినంత సామాను లేదా సేవలను కొనలేకపోవచ్చు. దీనినే ద్రవ్యోల్బణం ప్రభావం అంటారు. బ్యాంకు ఖాతాపై వచ్చే వడ్డీ రేటు ద్రవ్యోల్బణం కంటే తక్కువగా ఉంటే, ఖాతాలోని డబ్బు పెరుగుతున్నట్టుగా కనిపించినా వాస్తవ కొనుగోలు శక్తి మాత్రం తగ్గుతుంది. అందుకే సేవింగ్స్ ఖాతాను కేవలం డబ్బు నిల్వ చేసే ప్రదేశంగా కాకుండా, అవసరమైన నగదు నిర్వహణ కోసం ఉపయోగించడం మంచిది.
ముందుగా అత్యవసర నిధిని సిద్ధం చేసుకోవాలి
పొదుపులో ఉన్న మొత్తం డబ్బును పెట్టుబడులకు మళ్లించడం కూడా సరైన విధానం కాదు. ముందుగా కుటుంబానికి అత్యవసర పరిస్థితుల్లో ఉపయోగపడే నిధిని ఏర్పాటు చేసుకోవాలి. సాధారణంగా కనీసం మూడు నుంచి ఆరు నెలల కుటుంబ ఖర్చులకు సరిపడే మొత్తాన్ని సులభంగా తీసుకోగలిగే చోట ఉంచడం మంచిది.
ఉద్యోగం పోవడం, ఆదాయం కొంతకాలం నిలిచిపోవడం, అకస్మాత్తుగా ఆసుపత్రి ఖర్చులు రావడం, ఇంట్లో ఊహించని పెద్ద వ్యయం ఎదురవడం వంటి సందర్భాల్లో ఈ నిధి రక్షణగా నిలుస్తుంది. అత్యవసర నిధిని షేర్లు లేదా ఎక్కువ హెచ్చుతగ్గులు ఉండే పెట్టుబడుల్లో పెట్టకుండా సేవింగ్స్ ఖాతా, స్వల్పకాలిక ఎఫ్డీ వంటి సులభంగా అందుబాటులో ఉండే సాధనాల్లో ఉంచడం మంచిది.
రూ.15 లక్షలను ఎనిమిదేళ్లు ఉంచితే ఎంత తేడా?
అత్యవసర నిధిని పక్కన పెట్టిన తర్వాత అదనంగా రూ.15 లక్షలు ఉన్నాయని భావించండి. ఆ మొత్తాన్ని ఎక్కడ పెట్టుబడి పెడుతున్నామన్నది భవిష్యత్తులో లభించే మొత్తంపై పెద్ద ప్రభావం చూపుతుంది. ఉదాహరణకు రూ.15 లక్షలను సంవత్సరానికి సగటున 8 శాతం వడ్డీ వచ్చే ఫిక్స్డ్ డిపాజిట్లో ఉంచితే, ఎనిమిదేళ్ల తర్వాత అది సుమారు రూ.27.7 లక్షలకు చేరొచ్చు.
అదే రూ.15 లక్షలను సగటున 12 శాతం వార్షిక రాబడి లభించేలా ఈక్విటీ మ్యూచువల్ ఫండ్లలో పెట్టుబడి పెడితే, ఎనిమిదేళ్లకు సుమారు రూ.37.1 లక్షలు కావచ్చు. ఈ రెండు లెక్కలను చూస్తే దాదాపు రూ.9.4 లక్షల వరకు వ్యత్యాసం కనిపిస్తుంది. అంటే పెట్టుబడి కాలం, రాబడి రేటు మారినప్పుడు చివరికి చేతికి వచ్చే మొత్తంలో ఎంత పెద్ద తేడా ఉంటుందో అర్థం చేసుకోవచ్చు.
అయితే ఈ ఉదాహరణను హామీగా భావించకూడదు. ఎఫ్డీలో వడ్డీ రేటు ముందుగానే నిర్ణయిస్తారు. ఈక్విటీ మ్యూచువల్ ఫండ్ల రాబడి మాత్రం మార్కెట్ పనితీరుపై ఆధారపడి ఉంటుంది. 12 శాతం రాబడి ప్రతి సంవత్సరం వస్తుందని ఎలాంటి హామీ లేదు. కొన్ని సంవత్సరాల్లో ఎక్కువ రాబడి రావచ్చు, మరికొన్ని సందర్భాల్లో నష్టాలు కూడా ఎదురుకావచ్చు.
అవసరాన్ని బట్టి పెట్టుబడులను విభజించాలి
డబ్బు ఎప్పుడు అవసరం అవుతుందో బట్టి పెట్టుబడి ఎంపిక చేసుకోవడం చాలా ముఖ్యం. ఒకటి లేదా రెండేళ్లలో ఉపయోగించాల్సిన మొత్తాన్ని ఎక్కువ మార్కెట్ రిస్క్ ఉన్న పెట్టుబడుల్లో పెట్టడం మంచిది కాదు. ఇల్లు కొనడానికి అడ్వాన్స్, పిల్లల ఫీజు, వివాహ ఖర్చులు లేదా ఇతర సమీప భవిష్యత్తు అవసరాల కోసం ఉంచిన డబ్బుకు భద్రతకు ప్రాధాన్యం ఇవ్వాలి.
అలాంటి మొత్తాలను సేవింగ్స్ ఖాతా, ఫిక్స్డ్ డిపాజిట్ లేదా తక్కువ రిస్క్ ఉన్న డెట్ ఆధారిత సాధనాల్లో ఉంచడం పరిశీలించవచ్చు. మరోవైపు పిల్లల ఉన్నత విద్య, పదవీ విరమణ వంటి 8, 10, 15 ఏళ్లకు పైగా ఉన్న లక్ష్యాలకు కొంత మొత్తాన్ని ఈక్విటీ ఆధారిత మ్యూచువల్ ఫండ్లలో పెట్టుబడి పెట్టడం ద్వారా దీర్ఘకాలంలో సంపద పెరిగే అవకాశం ఉంటుంది.
దీర్ఘకాలిక పొదుపు కోసం పీపీఎఫ్ వంటి ప్రభుత్వ ఆధారిత పథకాలను కూడా పరిశీలించవచ్చు. అయితే ఏ పెట్టుబడిని ఎంచుకోవాలన్నది వ్యక్తి ఆదాయం, వయసు, కుటుంబ బాధ్యతలు, లక్ష్యాలు, రిస్క్ తీసుకునే సామర్థ్యంపై ఆధారపడి ఉంటుంది.
ఎక్కువ వడ్డీ ఇచ్చే సేవింగ్స్ ఖాతాలను ఎలా చూడాలి?
కొన్ని స్మాల్ ఫైనాన్స్ బ్యాంకులు, ఇతర చిన్న బ్యాంకులు సాధారణ బ్యాంకులతో పోలిస్తే సేవింగ్స్ ఖాతాలపై ఎక్కువ వడ్డీని అందిస్తున్నాయి. కొన్ని సందర్భాల్లో 6 నుంచి 8 శాతం వరకు వడ్డీ లభిస్తుందని ప్రచారం చేస్తుంటాయి. అందువల్ల స్వల్పకాలిక అవసరాల కోసం డబ్బు ఉంచే వారికి ఇవి ఒక ప్రత్యామ్నాయంగా కనిపించవచ్చు.
అయితే వడ్డీ రేటు ఎక్కువగా ఉందని మాత్రమే చూసి వెంటనే ఖాతా తెరవకూడదు. కనీస బ్యాలెన్స్ నిబంధనలు, వడ్డీ లెక్కించే విధానం, డబ్బు ఉపసంహరణకు సంబంధించిన షరతులు, ఇతర ఛార్జీలు వంటి అంశాలను ముందుగా తెలుసుకోవాలి. అలాగే డిపాజిట్ బీమా పరిమితి, బ్యాంకు నియంత్రణ సంస్థల నిబంధనలు వంటి అంశాలను కూడా పరిశీలించడం మంచిది.
మొత్తానికి, పొదుపు ఖాతాలో డబ్బు ఉండటం తప్పు కాదు. కానీ అత్యవసర అవసరాలకు కావాల్సినంత మాత్రమే సులభంగా అందుబాటులో ఉంచి, మిగిలిన సొమ్మును లక్ష్యం, కాలవ్యవధి, రిస్క్ను బట్టి వివిధ పెట్టుబడుల్లో విభజించడం ద్వారా డబ్బుకు మెరుగైన ఉపయోగం కల్పించవచ్చు. ఒకే చోట మొత్తం సొమ్మును నిల్వ చేయడం కంటే, భద్రతతో పాటు దీర్ఘకాలిక వృద్ధికి అవకాశం కల్పించే విధంగా ఆర్థిక ప్రణాళిక చేసుకోవడం మంచిది.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.