పర్సనల్ లోన్ తీసుకుంటున్నారా? సంతకం చేసే ముందు ఈ 5 తప్పులు చేయకండి.. లేదంటే భారీ నష్టం!
పర్సనల్ లోన్ తీసుకునే ముందు ఈ 5 తప్పులు చేయకండి. వడ్డీ రేట్లు, ఛార్జీలు, ఈఎంఐ, క్రెడిట్ స్కోర్ వివరాలు తెలుసుకోండి.


Personal Loan
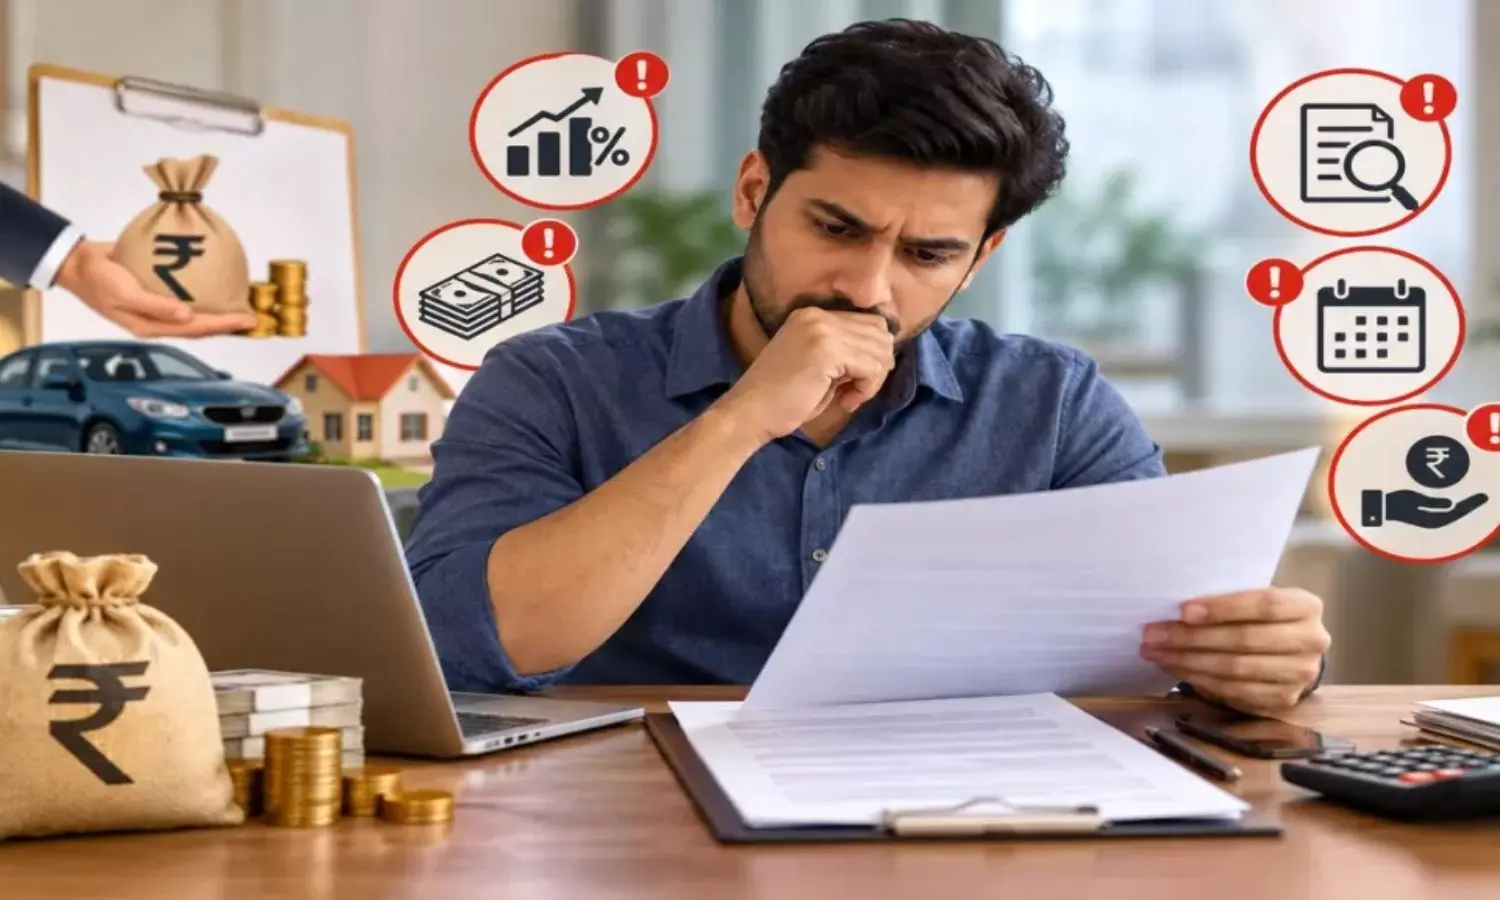
అత్యవసర ఖర్చులు వచ్చినప్పుడు చేతిలో డబ్బులు లేకపోతే చాలామంది పర్సనల్ లోన్ తీసుకోవాలని భావిస్తారు. తక్కువ డాక్యుమెంట్లతో త్వరగా రుణం పొందే అవకాశం ఉండటంతో ఈ రుణాలపై ఆసక్తి చూపిస్తారు. అయితే, లోన్ తీసుకునే ముందు కొన్ని విషయాలను నిర్లక్ష్యం చేస్తే వడ్డీ భారం పెరగడంతో పాటు ఆర్థిక ఇబ్బందులు ఎదురయ్యే ప్రమాదం ఉంది. ముఖ్యంగా వడ్డీ రేటుతో పాటు ప్రాసెసింగ్ ఫీజులు, రీపేమెంట్ నిబంధనలు, ముందస్తు చెల్లింపుల ఛార్జీలు, నెలవారీ ఈఎంఐ భరించే సామర్థ్యాన్ని పరిశీలించాలి.
పర్సనల్ లోన్ తీసుకునే ముందు ఈ 5 తప్పులు చేయకండి
1. వివిధ బ్యాంకుల రుణాలను పోల్చి చూడకపోవడం
ఒక బ్యాంకులో లోన్ ఆఫర్ నచ్చిందని వెంటనే దరఖాస్తు చేయకూడదు. వివిధ బ్యాంకులు, ఆర్థిక సంస్థలు అందించే వడ్డీ రేట్లు, ప్రాసెసింగ్ ఫీజులు, రుణ కాలపరిమితి, ఇతర ఛార్జీలను పోల్చి చూడాలి. ఒకే మొత్తానికి తీసుకునే రుణంపై వడ్డీ రేటులో స్వల్ప తేడా ఉన్నా, దీర్ఘకాలంలో చెల్లించాల్సిన మొత్తం మారవచ్చు. అందుకే మీ ఆదాయం, క్రెడిట్ స్కోర్, తిరిగి చెల్లించే సామర్థ్యానికి అనుగుణంగా సరైన రుణాన్ని ఎంచుకోవాలి.
2. రుణంపై పడే మొత్తం ఖర్చును పట్టించుకోకపోవడం
పర్సనల్ లోన్ తీసుకునేటప్పుడు వడ్డీ రేటును మాత్రమే చూసి నిర్ణయం తీసుకోవడం సరైంది కాదు. ప్రాసెసింగ్ ఫీజు, ఆలస్యంగా ఈఎంఐ చెల్లిస్తే పడే జరిమానాలు, లోన్ను ముందుగానే ముగించినప్పుడు వర్తించే ఛార్జీలు, కొంత మొత్తాన్ని ముందుగా చెల్లించడానికి సంబంధించిన నిబంధనలను కూడా తెలుసుకోవాలి. లోన్ ఒప్పందంపై సంతకం చేసే ముందు అన్ని ఛార్జీలను పరిశీలించాలి. ఇలా చేయడం వల్ల రుణం కోసం వాస్తవంగా ఎంత ఖర్చు చేయాల్సి వస్తుందో స్పష్టత వస్తుంది.
3. పాత అప్పులు తీర్చడానికి కొత్త రుణాలు తీసుకోవడం
ఒక లోన్ ఈఎంఐ చెల్లించడానికి మరో పర్సనల్ లోన్ తీసుకోవడం ఆర్థికంగా ప్రమాదకరమైన అలవాటు. ఇలా వరుసగా రుణాలు తీసుకుంటే నెలవారీ చెల్లింపుల భారం పెరుగుతుంది. ఆదాయంలో ఎక్కువ భాగం ఈఎంఐలకే వెచ్చించాల్సి రావడంతో రోజువారీ ఖర్చులు, ఇతర అవసరాలకు డబ్బులు సరిపోకపోవచ్చు. చివరకు అప్పులు తీర్చడానికి మళ్లీ అప్పులు తీసుకునే పరిస్థితి ఏర్పడుతుంది. అందుకే ఇప్పటికే ఉన్న అప్పులను అంచనా వేసుకుని, తిరిగి చెల్లించే ప్రణాళిక లేకుండా కొత్త రుణాలకు దరఖాస్తు చేయకూడదు.
4. తిరిగి చెల్లించే సామర్థ్యాన్ని అంచనా వేయకపోవడం
ఎక్కువ మొత్తంలో లోన్ లభిస్తోందని అవసరానికి మించి అప్పు తీసుకోవడం మంచిది కాదు. మీకు నిజంగా ఎంత మొత్తం అవసరమో నిర్ణయించుకుని, దానికి అనుగుణంగా రుణం తీసుకోవాలి. అలాగే తక్కువ ఈఎంఐ కోసం ఎక్కువ కాలపరిమితిని ఎంచుకుంటే మొత్తం వడ్డీ భారం పెరిగే అవకాశం ఉంది. మరోవైపు, తక్కువ కాలపరిమితి ఎంచుకుంటే నెలవారీ ఈఎంఐ ఎక్కువగా ఉండవచ్చు. అందువల్ల ఇంటి ఖర్చులు, ఇతర అప్పులు, పొదుపులు, అత్యవసర అవసరాలను పరిగణనలోకి తీసుకుని ఈఎంఐ నిర్ణయించుకోవాలి.
5. క్రెడిట్ స్కోర్పై ప్రభావాన్ని విస్మరించడం
పర్సనల్ లోన్ తీసుకునే ముందు మీ క్రెడిట్ స్కోర్ను పరిశీలించాలి. ముఖ్యంగా ఈఎంఐలను గడువులోగా చెల్లించకపోతే క్రెడిట్ చరిత్ర దెబ్బతినే అవకాశం ఉంది. దీంతో భవిష్యత్తులో రుణం పొందడం కష్టమవ్వచ్చు లేదా అధిక వడ్డీ రేటుతో రుణం తీసుకోవాల్సి రావచ్చు. కాబట్టి మీ ప్రస్తుత ఆదాయంతో పాటు ఇతర ఆర్థిక బాధ్యతలను లెక్కించుకుని, ఈఎంఐలను సకాలంలో చెల్లించగలరనే నమ్మకం ఉన్నప్పుడే రుణం తీసుకోవాలి.
లోన్ ముందుగానే చెల్లించాలనుకుంటున్నారా?
పర్సనల్ లోన్ తీసుకున్న తర్వాత మిగిలిన మొత్తాన్ని గడువు కంటే ముందే చెల్లించడం లేదా కొంత మొత్తాన్ని ముందుగా చెల్లించడం వల్ల వడ్డీ భారం తగ్గే అవకాశం ఉంటుంది. అయితే, దీనివల్ల ఎల్లప్పుడూ ప్రయోజనమే కలుగుతుందని భావించకూడదు. బ్యాంకు నిబంధనల ప్రకారం ముందస్తు చెల్లింపు లేదా లోన్ ముగింపు ఛార్జీలు వర్తించవచ్చు.
పాక్షిక ముందస్తు చెల్లింపు చేసినప్పుడు ఈఎంఐ తగ్గుతుందా, రుణ కాలపరిమితి తగ్గుతుందా అనే విషయాన్ని ముందుగానే తెలుసుకోవాలి. అలాగే లోన్ను త్వరగా ముగించాలనే ఉద్దేశంతో అత్యవసర అవసరాల కోసం దాచుకున్న మొత్తం పొదుపును పూర్తిగా ఖర్చు చేయకూడదు. రుణ భారం తగ్గించుకోవడంతో పాటు చేతిలో తగినంత నగదు అందుబాటులో ఉండేలా చూసుకోవాలి.
ఆర్బీఐ రెపో రేటు పెంపుతో పర్సనల్ లోన్లపై ప్రభావం ఉంటుందా?
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్బీఐ) 2026 అక్టోబర్ 7న రెపో రేటును 5.25 శాతం నుంచి 5.50 శాతానికి పెంచినట్లు కథనంలో పేర్కొన్నారు. ఈ నిర్ణయం కొత్త రుణాలపై వడ్డీ రేట్లను ప్రభావితం చేసే అవకాశం ఉన్నప్పటికీ, ప్రతి పర్సనల్ లోన్పై ప్రభావం ఒకే విధంగా ఉండదు.
చాలా బ్యాంకులు, ఆర్థిక సంస్థలు పర్సనల్ లోన్లను స్థిర వడ్డీ రేటుతో అందిస్తాయి. అలాంటి రుణాలు తీసుకున్నవారికి సాధారణంగా రెపో రేటు మార్పుతో నేరుగా ఈఎంఐ పెరగకపోవచ్చు. అయితే, ఫ్లోటింగ్ వడ్డీ రేటుతో ఉన్న రుణాలపై ప్రభావం పడే అవకాశం ఉంది. ఇది రుణానికి వర్తించే బెంచ్మార్క్, బ్యాంకు నిబంధనలు, ఒప్పందంపై ఆధారపడి ఉంటుంది.
కొత్తగా పర్సనల్ లోన్ తీసుకోవాలనుకునేవారు వడ్డీ రేటుతో పాటు మొత్తం తిరిగి చెల్లించాల్సిన మొత్తాన్ని పరిశీలించాలి. ఇప్పటికే రుణం తీసుకున్నవారు తమ ఈఎంఐ షెడ్యూల్ను సమీక్షించుకుని, చెల్లింపులకు సరిపడా డబ్బును అందుబాటులో ఉంచుకోవాలి.
మొత్తంగా, పర్సనల్ లోన్ తీసుకునేటప్పుడు తక్కువ వడ్డీ రేటు ఒక్కటే ప్రాధాన్యంగా చూడకూడదు. రుణంపై పడే మొత్తం ఖర్చు, ఈఎంఐ భరించే సామర్థ్యం, ముందస్తు చెల్లింపు నిబంధనలు, క్రెడిట్ స్కోర్పై ప్రభావాన్ని అంచనా వేసుకుని నిర్ణయం తీసుకోవాలి.