SIP గురించి తెలిసిందే.. మరి SWP గురించి తెలుసా.? వీటి మధ్య తేడా ఏంటంటే.?
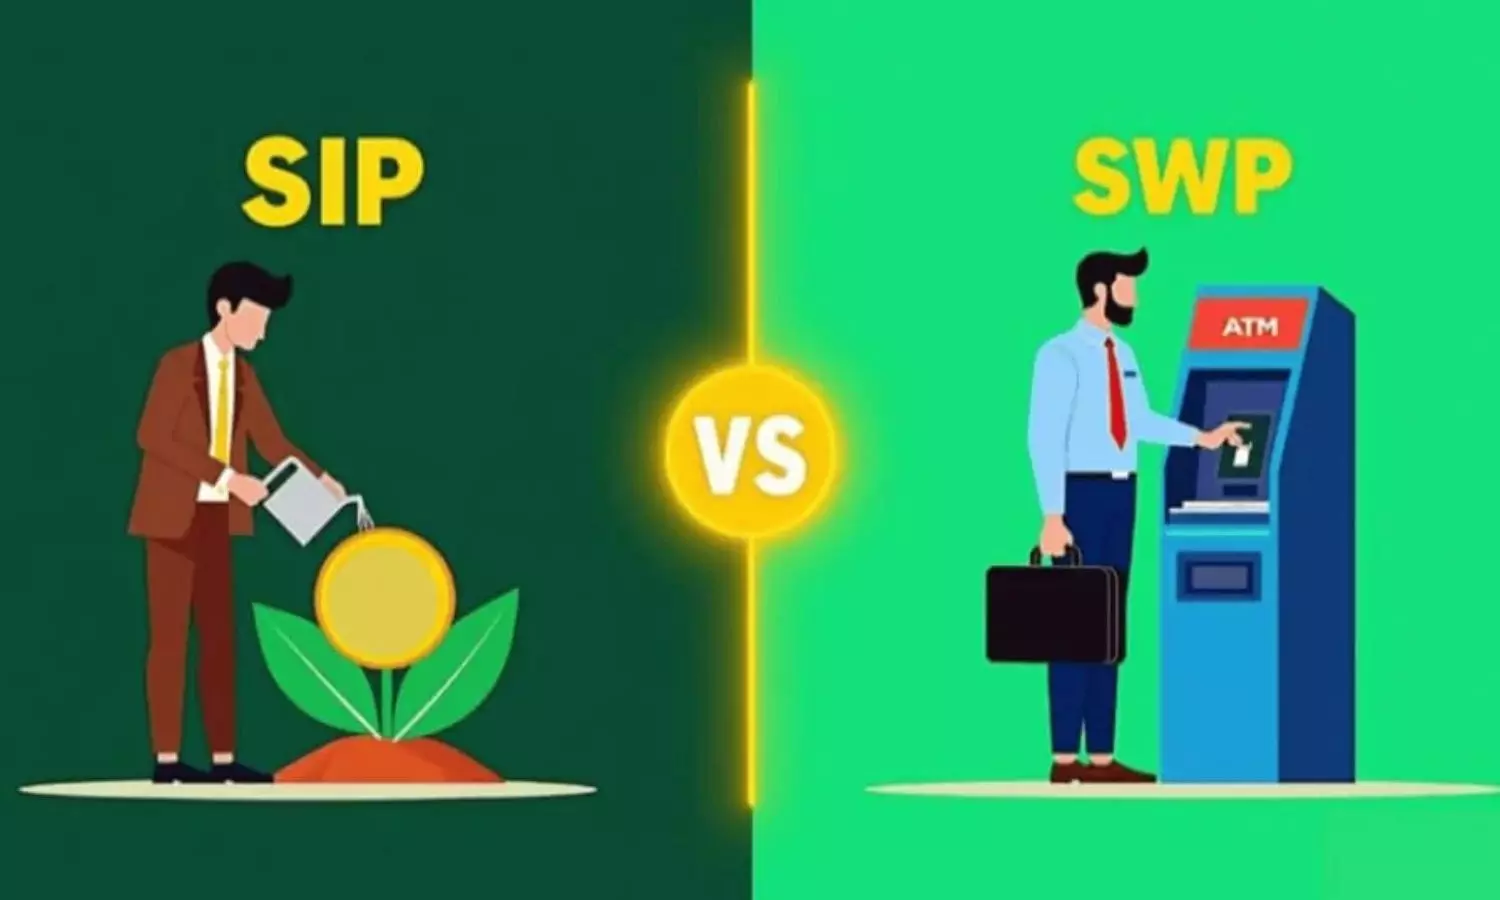
Investment: మ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టాలనుకునే వారికి తరచూ వినిపించే పదం SIP. అయితే SWP అనే మరో ఆప్షన్ కూడా అందుబాటులో ఉందని తెలుసా? ఇంతకీ ఈ రెండింటి మధ్య తేడా ఏంటో ఇప్పుడు తెలుసుకుందాం.


SIP గురించి తెలిసిందే.. మరి SWP గురించి తెలుసా.? వీటి మధ్య తేడా ఏంటంటే.?
Investment: మ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టాలనుకునే వారికి తరచూ వినిపించే పదం SIP. అయితే SWP అనే మరో ఆప్షన్ కూడా అందుబాటులో ఉందని తెలుసా? ఇంతకీ ఈ రెండింటి మధ్య తేడా ఏంటో ఇప్పుడు తెలుసుకుందాం.
SIP అంటే ఏమిటి? ఎలా పనిచేస్తుంది?
SIP అంటే సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్. దీని ద్వారా నిర్ణీత మొత్తాన్ని ప్రతి నెలా లేదా వారానికి ఒకసారి మ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టవచ్చు. ఇందులో మనకు నచ్చిన ఫండ్ను ఎంచుకుని, ఎంత మొత్తం పెట్టాలి, ఏ తేదీన పెట్టుబడి పెట్టాలనేది నిర్ణయించుకోవాలి.
ఆ తర్వాత నిర్ణయించిన తేదీన మన బ్యాంక్ ఖాతా నుంచి డబ్బులు ఆటోమేటిక్గా మ్యూచువల్ ఫండ్లోకి వెళ్తాయి. ఉదాహరణకు ఒక వ్యక్తి ప్రతి నెలా రూ.5,000 చొప్పున ఈక్విటీ మ్యూచువల్ ఫండ్లో పెట్టుబడి పెడుతున్నాడనుకుందాం. మార్కెట్ పడిపోయినప్పుడు ఫండ్ యూనిట్ ధర (NAV) తగ్గుతుంది.
దీంతో అదే రూ.5,000కు ఎక్కువ యూనిట్లు లభిస్తాయి. మార్కెట్ పెరిగినప్పుడు యూనిట్ ధర పెరుగుతుంది. అప్పుడు తక్కువ యూనిట్లు వస్తాయి. ఇలా వివిధ ధరల్లో యూనిట్లు కొనుగోలు చేయడాన్ని రూపీ కాస్ట్ యావరేజింగ్ అంటారు. దీని వల్ల మార్కెట్ హెచ్చుతగ్గుల ప్రభావం కొంతవరకు తగ్గుతుంది. దీర్ఘకాలం పాటు పెట్టుబడి కొనసాగిస్తే కాంపౌండింగ్ ప్రయోజనం కూడా పొందవచ్చు. అంటే పెట్టుబడిపై వచ్చిన లాభాలు తిరిగి పెట్టుబడిగా మారి మరింత రాబడి పొందే అవకాశం ఉంటుంది.
SWP అంటే ఏమిటి? ప్రతి నెలా డబ్బులు ఎలా వస్తాయి?
SWP అంటే సిస్టమాటిక్ విత్డ్రాయల్ ప్లాన్. ఇది SIPకు పూర్తి భిన్నంగా పనిచేస్తుంది. SIPలో మనం డబ్బులు పెట్టుబడి పెడితే.. SWPలో ఇప్పటికే పెట్టిన డబ్బు నుంచి నిర్ణీత మొత్తాన్ని క్రమం తప్పకుండా వెనక్కి తీసుకుంటాం. ఇందుకోసం ముందుగా మ్యూచువల్ ఫండ్లో కొంత పెట్టుబడి ఉండాలి. అది SIP ద్వారా సమకూర్చుకున్న మొత్తం కావచ్చు లేదా ఒకేసారి పెట్టిన పెట్టుబడి కావచ్చు.
ఉదాహరణకు ఒక వ్యక్తి మ్యూచువల్ ఫండ్లో రూ.15 లక్షలు పెట్టుబడి పెట్టాడనుకుందాం. ప్రతి నెలా రూ.15,000 చొప్పున SWP ద్వారా తీసుకోవాలని నిర్ణయించుకున్నాడు. అప్పుడు ఫండ్ సంస్థ ప్రతి నెలా రూ.15,000 విలువైన యూనిట్లను విక్రయించి ఆ మొత్తాన్ని అతడి బ్యాంక్ ఖాతాలో జమ చేస్తుంది.
మిగిలిన యూనిట్లు ఫండ్లోనే పెట్టుబడిగా కొనసాగుతాయి. మార్కెట్ పనితీరును బట్టి వాటి విలువ పెరగవచ్చు లేదా తగ్గవచ్చు. అవసరాన్ని బట్టి ప్రతి నెలా తీసుకునే మొత్తాన్ని మార్చుకోవచ్చు. SWPని నిలిపివేసే అవకాశం కూడా ఉంటుంది. అందుకే రిటైర్మెంట్ తర్వాత నెలవారీ ఖర్చుల కోసం చాలామంది ఈ విధానాన్ని ఎంచుకుంటారు.
SIP, SWPలో రాబడులు, పన్నుల లెక్కలు ఎలా ఉంటాయి?
SIP అయినా, SWP అయినా మ్యూచువల్ ఫండ్స్లో మార్కెట్ రిస్క్ ఉంటుంది. వీటిలో నిర్ణీత రాబడి లేదా హామీతో కూడిన ఆదాయం లభించదు. పెట్టుబడి పెట్టిన ఫండ్ రకం, మార్కెట్ పరిస్థితులను బట్టి లాభనష్టాలు ఉంటాయి.
SIPలో ప్రతి నెలా పెట్టిన మొత్తం పెట్టుబడిగా పెరుగుతుంది. అయితే పెట్టుబడి పెట్టిన సమయంలో సాధారణంగా మూలధన లాభాల పన్ను ఉండదు. మనం కొనుగోలు చేసిన యూనిట్లను విక్రయించినప్పుడు వచ్చే లాభంపై నిబంధనల ప్రకారం పన్ను చెల్లించాల్సి ఉంటుంది.
SWPలో ప్రతి నెలా తీసుకునే మొత్తం మొత్తంపైనా పన్ను విధించరు. అందులో మన పెట్టుబడికి సంబంధించిన అసలు మొత్తం ఒక భాగం కాగా, మిగిలినది లాభం కావచ్చు. యూనిట్ల విక్రయం ద్వారా వచ్చిన లాభంపై ఫండ్ రకం, పెట్టుబడి పెట్టి ఉంచిన కాలాన్ని బట్టి క్యాపిటల్ గెయిన్స్ ట్యాక్స్ వర్తిస్తుంది.
అందువల్ల SWP ద్వారా కొంత మొత్తాన్ని విడతల వారీగా తీసుకోవడం వల్ల పన్ను చెల్లింపులను ప్రణాళికాబద్ధంగా నిర్వహించుకునే అవకాశం ఉంటుంది. అయితే ఇది ప్రతి సందర్భంలోనూ ఒకేసారి డబ్బు తీసుకోవడం కంటే తక్కువ పన్ను పడుతుందని అర్థం కాదు.
SIP, SWPలో మీకు ఏది సరైన ఎంపిక?
SIP, SWPలో ఏది ఎంచుకోవాలనేది మీ ఆర్థిక అవసరాలు, ఆదాయం, భవిష్యత్తు లక్ష్యాలపై ఆధారపడి ఉంటుంది. ప్రస్తుతం ఉద్యోగం లేదా వ్యాపారం చేస్తూ క్రమం తప్పకుండా ఆదాయం పొందుతున్నవారు భవిష్యత్తు అవసరాల కోసం SIP ద్వారా పెట్టుబడి పెట్టవచ్చు. పిల్లల చదువులు, ఇల్లు కొనుగోలు, రిటైర్మెంట్ వంటి దీర్ఘకాలిక లక్ష్యాలకు ఇది ఉపయోగపడుతుంది.
మరోవైపు, ఇప్పటికే పెద్ద మొత్తంలో పెట్టుబడి కూడబెట్టినవారు, ముఖ్యంగా రిటైర్మెంట్ తర్వాత నెలవారీ ఖర్చుల కోసం SWPని పరిశీలించవచ్చు. అయితే పెట్టుబడిపై వచ్చే రాబడి కంటే ఎక్కువ మొత్తాన్ని ప్రతి నెలా తీసుకుంటే అసలు పెట్టుబడి వేగంగా తగ్గిపోయే ప్రమాదం ఉంది. మార్కెట్ పడిపోయిన సమయంలోనూ ఎక్కువ మొత్తంలో విత్డ్రా చేస్తే ఫండ్ విలువపై ప్రతికూల ప్రభావం పడుతుంది.
ఉదాహరణకు ఉద్యోగ సమయంలో SIP ద్వారా నిధిని సమకూర్చుకుని, పదవీ విరమణ తర్వాత అదే నిధి నుంచి SWP ద్వారా నెలవారీ ఖర్చులకు డబ్బులు తీసుకోవచ్చు. ఇలా జీవితంలోని వివిధ దశల్లో ఈ రెండు విధానాలను ఉపయోగించుకోవచ్చు. అయితే పెట్టుబడి పెట్టే ముందు మీ అవసరాలకు తగిన ఫండ్ను ఎంచుకోవడంతో పాటు రిస్క్, పన్నుల వివరాలను కూడా పరిశీలించడం ముఖ్యం.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.