UPI Global Model: ప్రపంచ డిజిటల్ చెల్లింపులకు UPI మోడల్.. IMF ప్రశంసలు
UPI Global Model: UPI ప్రపంచంలోనే అతిపెద్ద రిటైల్ ఫాస్ట్-పేమెంట్ వ్యవస్థగా ఎదిగింది. 11 దేశాలకు విస్తరించిన యూపీఐ భవిష్యత్ వివరాలు ఇవే.


UPI Global Model: ప్రపంచ డిజిటల్ చెల్లింపులకు UPI మోడల్.. IMF ప్రశంసలు
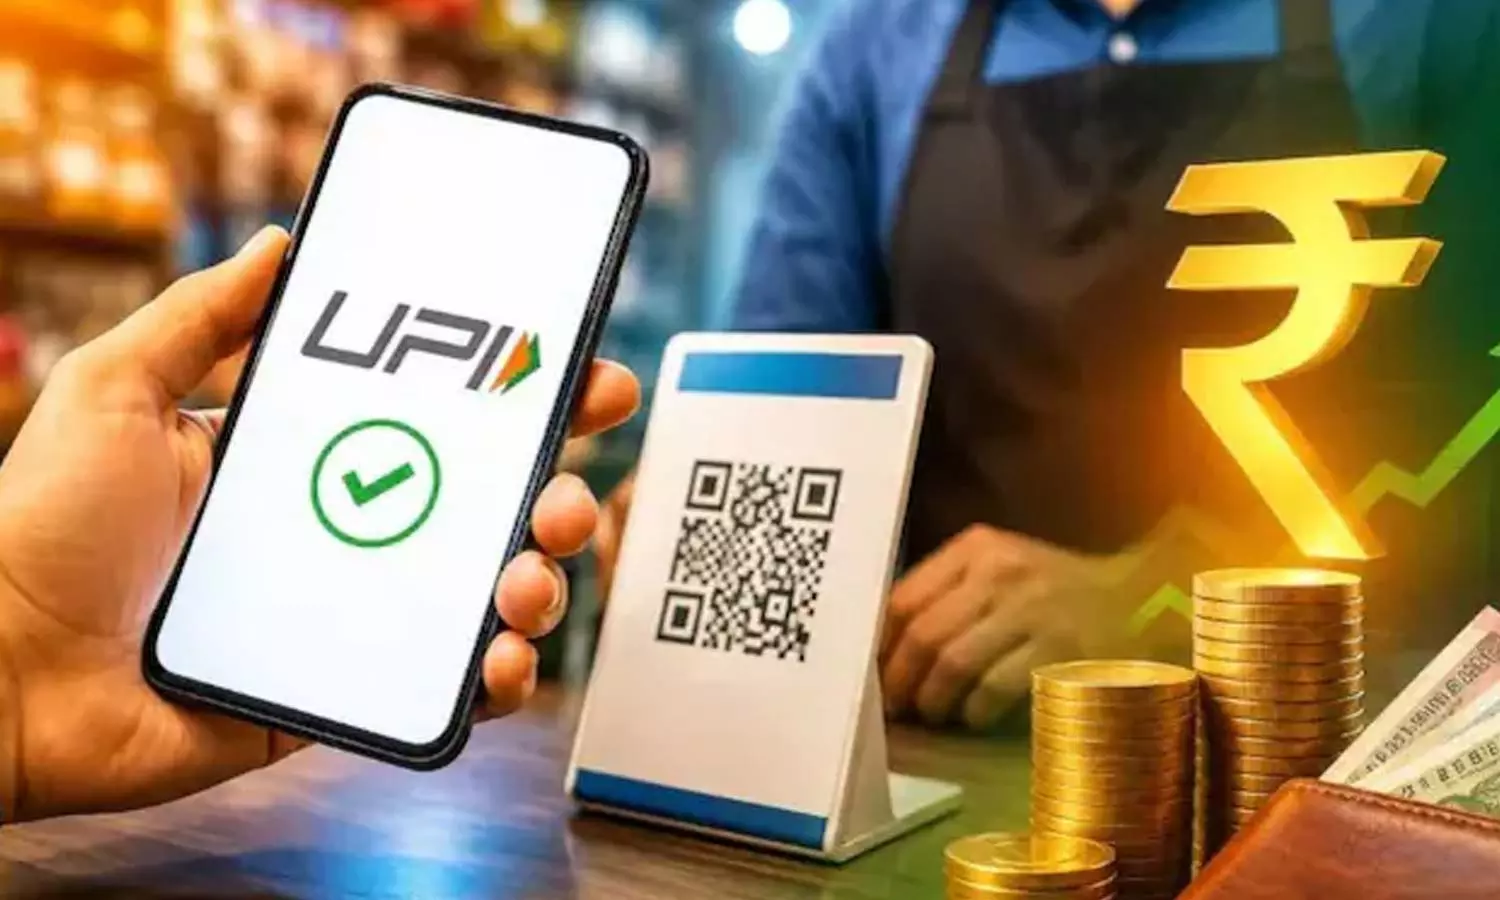
UPI Global Model: భారత్ డిజిటల్ చెల్లింపుల వ్యవస్థకు వెన్నెముకగా మారిన యూనిఫైడ్ పేమెంట్స్ ఇంటర్ఫేస్ (UPI) ఇప్పుడు ప్రపంచ దేశాల దృష్టిని ఆకర్షిస్తోంది. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI) నిర్వహిస్తున్న UPI.. లావాదేవీల పరిమాణం పరంగా ప్రపంచంలోనే అతిపెద్ద రిటైల్ ఫాస్ట్-పేమెంట్ వ్యవస్థగా నిలిచిందని IMF నివేదిక పేర్కొంది.
2016లో ప్రారంభమైన UPI.. తక్కువ సమయంలోనే దేశవ్యాప్తంగా డిజిటల్ చెల్లింపుల విధానాన్ని పూర్తిగా మార్చేసింది. చిన్న వ్యాపారుల నుంచి పెద్ద సంస్థల వరకు QR కోడ్ ద్వారా చెల్లింపులు చేయడం సాధారణంగా మారిపోయింది.
పదేళ్లలో భారీగా పెరిగిన లావాదేవీలు
UPI విస్తరణ ఏ స్థాయిలో జరిగిందో గణాంకాలు చెబుతున్నాయి. ప్రభుత్వ డేటా ప్రకారం, 2016-17లో కేవలం 17.8 మిలియన్లుగా ఉన్న వార్షిక UPI లావాదేవీలు.. మార్చి 2026తో ముగిసిన ఆర్థిక సంవత్సరంలో 241.62 బిలియన్లకు చేరుకున్నాయి.
లావాదేవీల సంఖ్యతో పాటు వాటి మొత్తం విలువ కూడా ఈ కాలంలో భారీగా పెరిగింది. దీంతో భారతదేశ డిజిటల్ ఆర్థిక వ్యవస్థలో UPI కీలక మౌలిక సదుపాయంగా మారింది.
UPI వల్ల బ్యాంకింగ్ సౌకర్యాలకు దూరంగా ఉన్న అనేక వర్గాలు కూడా డిజిటల్ చెల్లింపుల వ్యవస్థలోకి రావడానికి అవకాశం ఏర్పడింది. ఫలితంగా అధికారిక ఆర్థిక వ్యవస్థలో భాగస్వామ్యం కూడా పెరిగింది.
ఇప్పుడు UPIకి కొత్త సవాలు
UPI వినియోగం భారీగా పెరగడంతో దాన్ని నిర్వహించే బ్యాంకులు, చెల్లింపు సంస్థలపై కూడా ఖర్చులు పెరుగుతున్నాయి. ప్రస్తుతం ఎక్కువ UPI చెల్లింపులు వినియోగదారులకు ఉచితంగా అందుతున్నప్పటికీ.. ఈ వ్యవస్థను నిర్వహించేందుకు అవసరమైన మౌలిక సదుపాయాల ఖర్చును బ్యాంకులు, ఇతర సంస్థలు భరిస్తున్నాయి.
ఈ నేపథ్యంలో UPI దీర్ఘకాలికంగా స్థిరంగా కొనసాగేందుకు కొంతమంది వ్యాపారుల నుంచి రుసుము వసూలు చేసే అవకాశంపై చర్చ జరుగుతోంది.
అయితే ఇది వినియోగదారుల నుంచి సాధారణ UPI చెల్లింపులకు ఛార్జీలు విధించడం అనే అర్థం కాదు. వ్యాపారి వర్గం, లావాదేవీ స్వభావం వంటి అంశాల ఆధారంగా రుసుముల నిర్మాణం ఉండొచ్చనే చర్చ ఇందులో ప్రధానంగా ఉంది.
సైబర్ సెక్యూరిటీపై మరింత పెట్టుబడులు
UPI మరింత విస్తరించాలంటే కేవలం లావాదేవీల సంఖ్య పెరగడం సరిపోదు. సైబర్ సెక్యూరిటీ, మోసాల గుర్తింపు, వివాదాల పరిష్కారం వంటి వ్యవస్థలను కూడా మరింత బలోపేతం చేయాల్సి ఉంటుంది.
నిర్ధిష్ట ఆదాయ వనరులు ఏర్పడితే బ్యాంకులు, చెల్లింపు సంస్థలు ఈ రంగాల్లో మరింత పెట్టుబడి పెట్టేందుకు అవకాశం ఉంటుందని IMF కథనం పేర్కొంది.
అలాగే భవిష్యత్తులో క్రెడిట్ లైన్లు, అంతర్జాతీయ చెల్లింపులు, ఇతర ఆర్థిక సేవలను UPIతో అనుసంధానం చేసే అవకాశాలు కూడా పెరగవచ్చు.
11 దేశాల్లో UPI సేవలు
UPI ప్రభావం భారత్ సరిహద్దులు దాటి విస్తరిస్తోంది. అంతర్జాతీయ కార్డ్ నెట్వర్క్లపై పూర్తిగా ఆధారపడకుండా డిజిటల్ చెల్లింపుల వ్యవస్థను అభివృద్ధి చేసుకోవాలని భావిస్తున్న అనేక దేశాలు UPI విధానాన్ని పరిశీలిస్తున్నాయి.
ప్రస్తుతం సింగపూర్, యూఏఈ, ఫ్రాన్స్, మారిషస్, నేపాల్, భూటాన్, ఖతార్, శ్రీలంక, కంబోడియా, గ్రీస్, ఉజ్బెకిస్తాన్ సహా 11 దేశాల్లో UPIకి సంబంధించిన అంతర్జాతీయ చెల్లింపు సదుపాయాలు అందుబాటులో ఉన్నాయని నివేదిక పేర్కొంది.
దీంతో విదేశాలకు వెళ్లే భారతీయ పర్యాటకులు, వ్యాపార ప్రయాణికులు, విద్యార్థులు తమ భారతీయ బ్యాంకు ఖాతాల నుంచి నేరుగా కొంతమంది విదేశీ వ్యాపారులకు చెల్లింపులు చేసే అవకాశం పొందుతున్నారు.
ఇతర దేశాలూ ఇదే మోడల్ను పరిశీలిస్తున్నాయి
ఇండోనేషియా, మలేషియా వంటి దేశాల్లో వ్యాపారుల నుంచి వసూలు చేసే రుసుముల విధానాలను కూడా IMF కథనం ప్రస్తావించింది. అక్కడ వ్యాపారి వర్గం, లావాదేవీల పరిమాణం, బ్యాంకు లేదా చెల్లింపు సేవల ప్రదాతను బట్టి ఛార్జీలు మారుతుంటాయి.
దీంతో UPIకి కూడా భవిష్యత్తులో స్థిరమైన ఆదాయ నమూనా అవసరమా అనే అంశంపై చర్చ మొదలైంది.
UPI ముందు ఉన్న అసలు సవాలు ఇదే..
UPI భారతదేశంలో డిజిటల్ చెల్లింపులను సామాన్యుల దైనందిన జీవితంలో భాగం చేసినప్పటికీ.. ఇంత భారీ స్థాయిలో పనిచేసే చెల్లింపు నెట్వర్క్ను సురక్షితంగా నిర్వహించడానికి నిరంతరం ఖర్చు అవుతుంది.
అందుకే UPI తదుపరి దశలో వినియోగం పెరగడంతో పాటు ఆర్థికంగా స్థిరమైన మోడల్, మెరుగైన సైబర్ సెక్యూరిటీ, మోసాల నియంత్రణ, అంతర్జాతీయ విస్తరణ కీలక అంశాలుగా మారనున్నాయి.
భారత్లో పుట్టిన UPI మోడల్ను ఇప్పుడు ఇతర దేశాలు కూడా పరిశీలిస్తున్న నేపథ్యంలో.. రాబోయే సంవత్సరాల్లో ప్రపంచ డిజిటల్ చెల్లింపుల రంగంలో దీని పాత్ర మరింత పెరిగే అవకాశం ఉంది.